Alphabet, die Muttergesellschaft des Such- und Werberiesen Google, veröffentlichte ihre Zahlen für Q3 2024 am 29. Oktober nach Börsenschluss und übertraf die Erwartungen bei Umsatz und Gewinn. Die Cloud-Dienste beschleunigten ihr Wachstum deutlich und beantworteten damit die Frage des Marktes, „ob die KI-Nachfrage echt ist“. Die Aktie stieg nachbörslich um 5,8 %.
InhaltsverzeichnisAnzeigenAusblenden
- 1Alphabet (GOOG) Q3 2024: Finanzergebnisse
- 1.1Ergebnisse nach Segmenten
- 1.2Finanzkennzahlen
- 2Alphabet (GOOG) Q3 2024: Telefonkonferenz zu den Zahlen
- 2.1Suche und Werbung
- 2.2Cloud-Dienste
- 2.3KI
- 2.4YouTube
- 2.5Waymo
- 2.6Sonstiges
- 3Bewertung und Analyse
- 3.1Suche
- 3.2YouTube
- 3.3Cloud und KI
- 3.4Waymo
- 4Fazit
- 4.1Stärken und Chancen von Alphabet (GOOG) in Q3 2024
- 4.2Schwächen und Risiken von Alphabet (GOOG) in Q3 2024
Alphabet (GOOG) Q3 2024: Finanzergebnisse
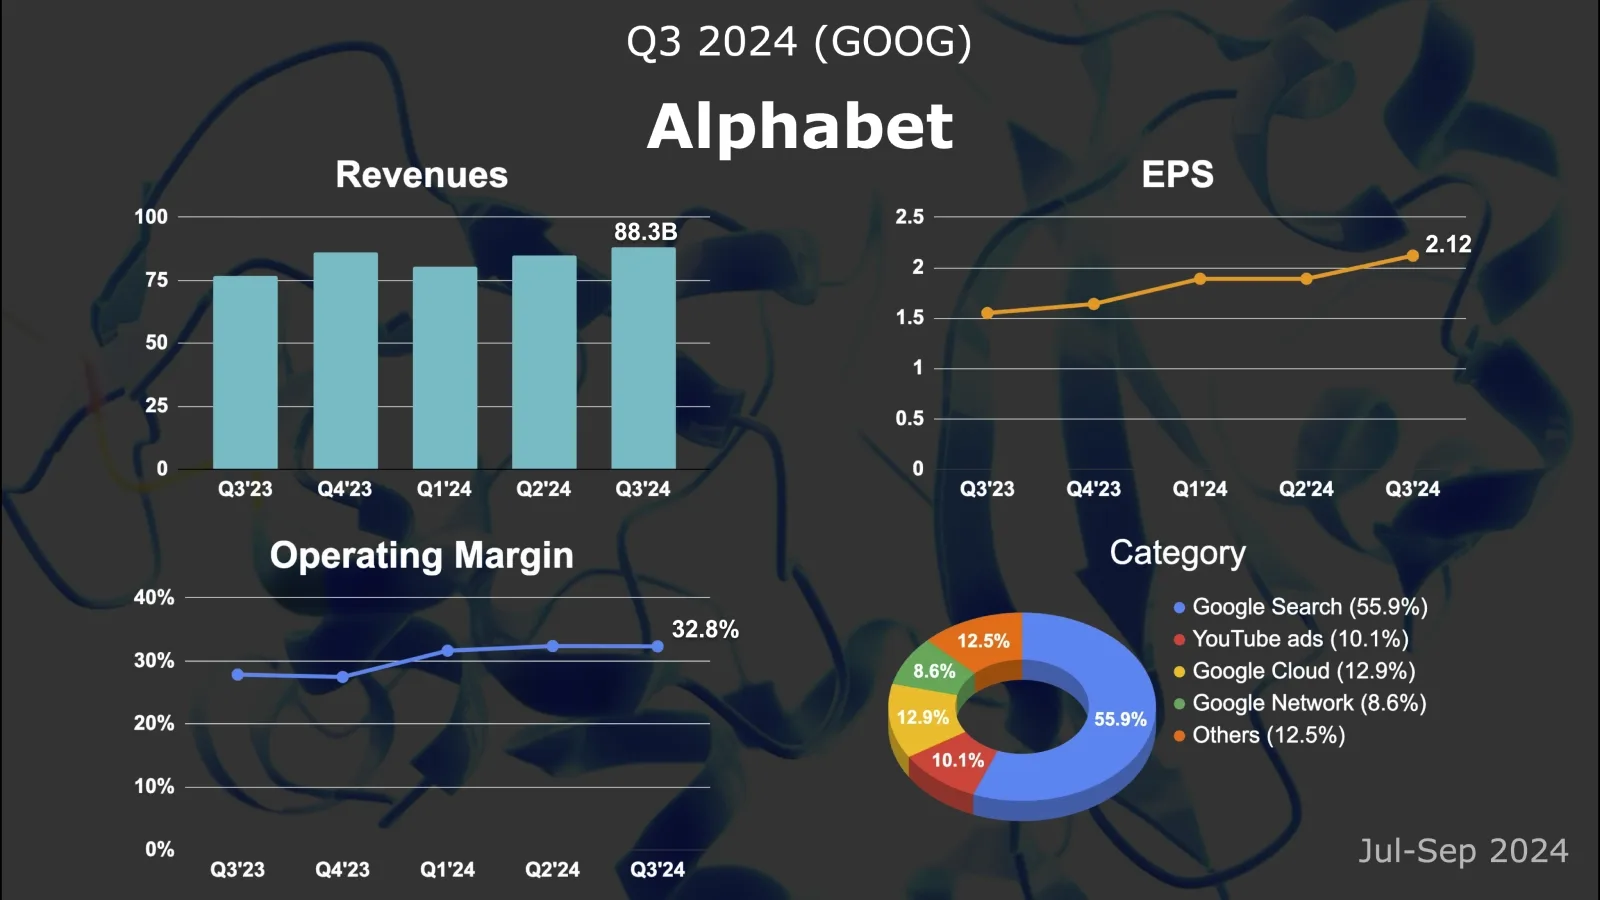
- Umsatz: 88,27 Mrd. US-Dollar (+15,1 % ggü. Vorjahr)
- EPS: 2,12 US-Dollar (+37 % ggü. Vorjahr, Allzeithoch)
- Operatives Ergebnis: 28,52 Mrd. US-Dollar (+33,6 % ggü. Vorjahr)
Ergebnisse nach Segmenten
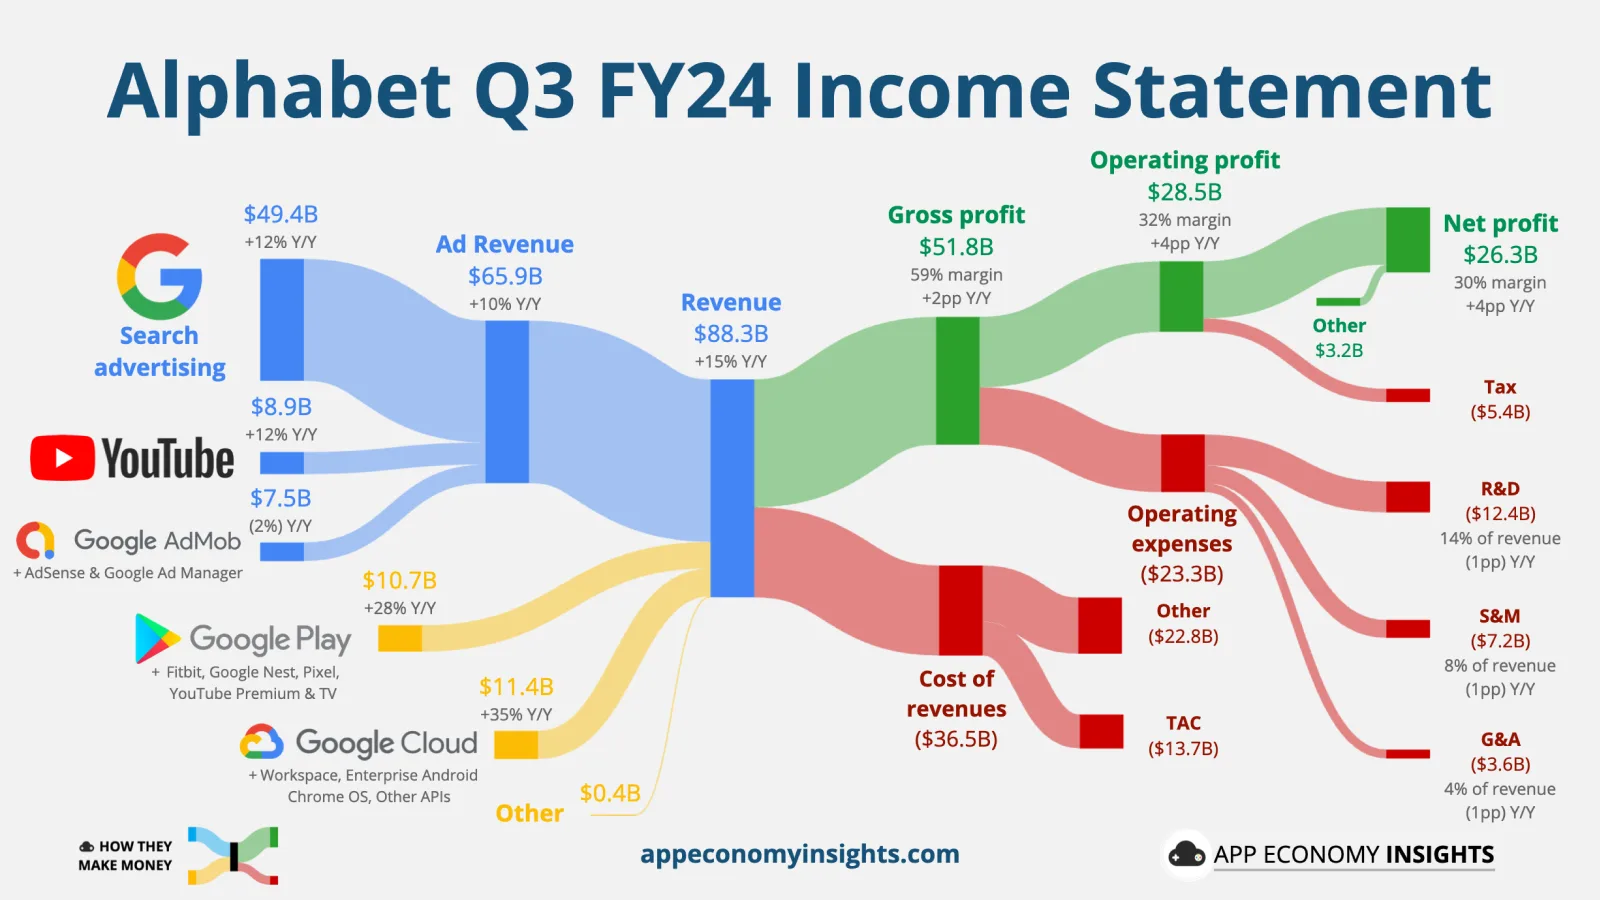
Die Werbeumsätze von Google stiegen im Jahresvergleich um 10 % von 59,65 auf 65,85 Milliarden US-Dollar und wuchsen damit ähnlich schnell wie im Vorquartal, getragen vor allem von der Google-Suche und YouTube-Werbung. Die Suchumsätze legten um 12 % auf 49,39 Milliarden zu, über dem Konsens von 49,02 Milliarden und im Einklang mit den hohen Erwartungen institutioneller Anleger, vor allem dank der Finanz- und Einzelhandelsbranche. Die YouTube-Werbung wuchs um 12 % auf 8,92 Milliarden und übertraf die erwarteten 8,89 Milliarden, gestützt durch Ausgaben rund um die US-Wahl. Das Google-Werbenetzwerk schrumpfte im Jahresvergleich um 2 % auf 7,55 Milliarden, weniger stark als im Vorquartal.
Der Umsatz von Google Cloud erreichte 11,35 Milliarden US-Dollar, 35 % mehr als im Vorjahr und über den von Analysten erwarteten 10,88 Milliarden. Das Wachstum beschleunigte sich gegenüber 29 % im Vorquartal – das vierte Quartal in Folge mit Beschleunigung. Dank der starken KI-Produkte schnellte das operative Ergebnis von Google Cloud von 266 Millionen auf 1,947 Milliarden US-Dollar – ein Rekord. Die operative Marge sprang von 3,2 % auf ein Rekordhoch von 17,1 %. Das zeigt, dass sich Googles langfristige Cloud-Investitionen endlich auszahlen und der Abstand zu Azure und AWS kleiner wird.
Die übrigen Umsätze (Hardware, Google Play und YouTube-Umsätze außerhalb der Werbung) stiegen im Jahresvergleich um 28 % auf 10,66 Milliarden US-Dollar, angetrieben von YouTube-Abos und dem Start des Pixel 9.
Other Bets (u. a. Waymo für autonomes Fahren und Verily für Life Sciences) steigerte den Umsatz um 31 %, der operative Verlust lag aber weiter bei −1,116 Milliarden US-Dollar, nur 6,5 % weniger als im Vorjahr.
Finanzkennzahlen
Währungseffekte kosteten im dritten Quartal 1 Prozentpunkt Umsatzwachstum. Bereinigt wuchsen alle Regionen zweistellig. Der Hauptmarkt USA führte mit 19 %, EMEA, Asien-Pazifik und das übrige Amerika wuchsen um 13 %, 13 % bzw. 25 % – ein Zeichen für die allmähliche Erholung des globalen Werbemarkts.
Trotz hoher Investitionen in KI-Forschung (F&E-Ausgaben +11 %) und neuer Produktstarts (Marketingausgaben +5 %) steigerte eine disziplinierte Kostenkontrolle das operative Ergebnis um 34 %. Die operative Marge stieg von 28 % auf 32 %, der Nettogewinn wuchs um 34 % auf 26,3 Milliarden US-Dollar – beides über den Prognosen der Wall Street (30,8 % bzw. 22,95 Milliarden). Insgesamt erzielte Google Rekorde bei Umsatz, operativem Ergebnis und Nettogewinn, wobei die Gewinne deutlich schneller wuchsen als der Umsatz.
Die Traffic-Akquisitionskosten (TAC) betrugen 13,72 Milliarden US-Dollar (+9 %), bei einem Konsens von 13,54 Milliarden. Der Umsatz ohne TAC erreichte 74,55 Milliarden (+16 %) und lag über den geschätzten 72,9 Milliarden. Der TAC-Anteil an den Werbeumsätzen sank gegenüber dem Vorjahr, was die Margen stützte.
Alphabet (GOOG) Q3 2024: Telefonkonferenz zu den Zahlen
CEO Sundar Pichai hob die starke Dynamik in allen Segmenten hervor. Kräftiges Umsatzwachstum und laufende Effizienzgewinne verbesserten die Margen – ein Beleg dafür, dass sich die langfristigen Investitionen in Innovation und KI auszuzahlen beginnen. Diese Investitionen schaffen über Googles KI-Werkzeuge Mehrwert für Verbraucher und Partner, und Google will weitere Innovationen und Produktverbesserungen für Nutzer, Kunden und Creator weltweit vorantreiben.
Bei den Investitionen gab Google im dritten Quartal 13 Milliarden US-Dollar aus, vor allem für den Ausbau der Serverinfrastruktur, und plant für das vierte Quartal ein ähnliches Niveau. Das Management zeigte sich zufrieden mit der verbesserten Kostenstruktur und verwies auf das Gewinnpotenzial der Cloud, betonte aber, dass Wettbewerbsfähigkeit weiter Investitionen erfordert. Insgesamt hält Google daran fest, die operative Effizienz zu steigern.
Suche und Werbung
In der Suche fasst AI Overviews, Mitte Mai in den USA breit eingeführt, nun Suchergebnisse zusammen und blendet passende Produktanzeigen ein. Die neue Version ist deutlich besser als frühere Fassungen (die mit Halluzinationen zu kämpfen hatten) und hat bereits über 1 Milliarde monatlich aktive Nutzer.
Googles Suche mit generativer KI wird auf über 100 Regionen ausgeweitet und kommt gut an. Google Lens ist zur am schnellsten wachsenden Suchfunktion geworden, mit über 20 Milliarden Nutzungen pro Monat. Die neue Funktion Circle to Search ist auf 150 Millionen Android-Geräten verfügbar und wird stark genutzt. Die Verbesserungen steigern das Nutzerengagement.
Bemerkenswert: Die KI-Suche kommt besonders bei jungen Nutzern an, die auch Anzeigen in den KI-Zusammenfassungen gut akzeptieren. Google betont, dass diese Produkte noch am Anfang stehen und sich schnell weiterentwickeln werden.
Zu Zweifeln an der Rentabilität der KI-Suche erklärte Pichai, Google habe dank Fortschritten bei Hardware, Engineering und Technik in den letzten 18 Monaten die Kosten für KI-Antworten um über 90 % gesenkt und gleichzeitig die Größe des Gemini-Modells verdoppelt. Das ermöglicht es, AI Overviews auszuweiten und die Margen zu verbessern.
In der Werbung trieben Finanzdienstleistungen und Einzelhandel das Suchwachstum an, Markenwerbung wuchs stärker als Performance-Werbung. Google setzt KI aktiv bei Erstellung, Einkauf und Messung von Anzeigen ein. Der geringere Anteil des Drittanbieter-Netzwerks senkte die TAC-Quote. Vor allem aber liegt die Monetarisierung der Anzeigen in AI Overviews bereits auf dem Niveau der klassischen Suche – ein Zeichen, dass die neue Technologie erfolgreich vermarktet wird.
Cloud-Dienste
In der Cloud trieb die starke Nachfrage nach generativer KI das Wachstum des gesamten Markts. GCP wuchs schneller als Google Cloud insgesamt, getragen von KI-Diensten, den GCP-Kerndiensten und Workspace. Die Unternehmensnachfrage nach den KI-Diensten von Google Cloud bleibt hoch und dürfte ein solides Wachstum sichern.
KI
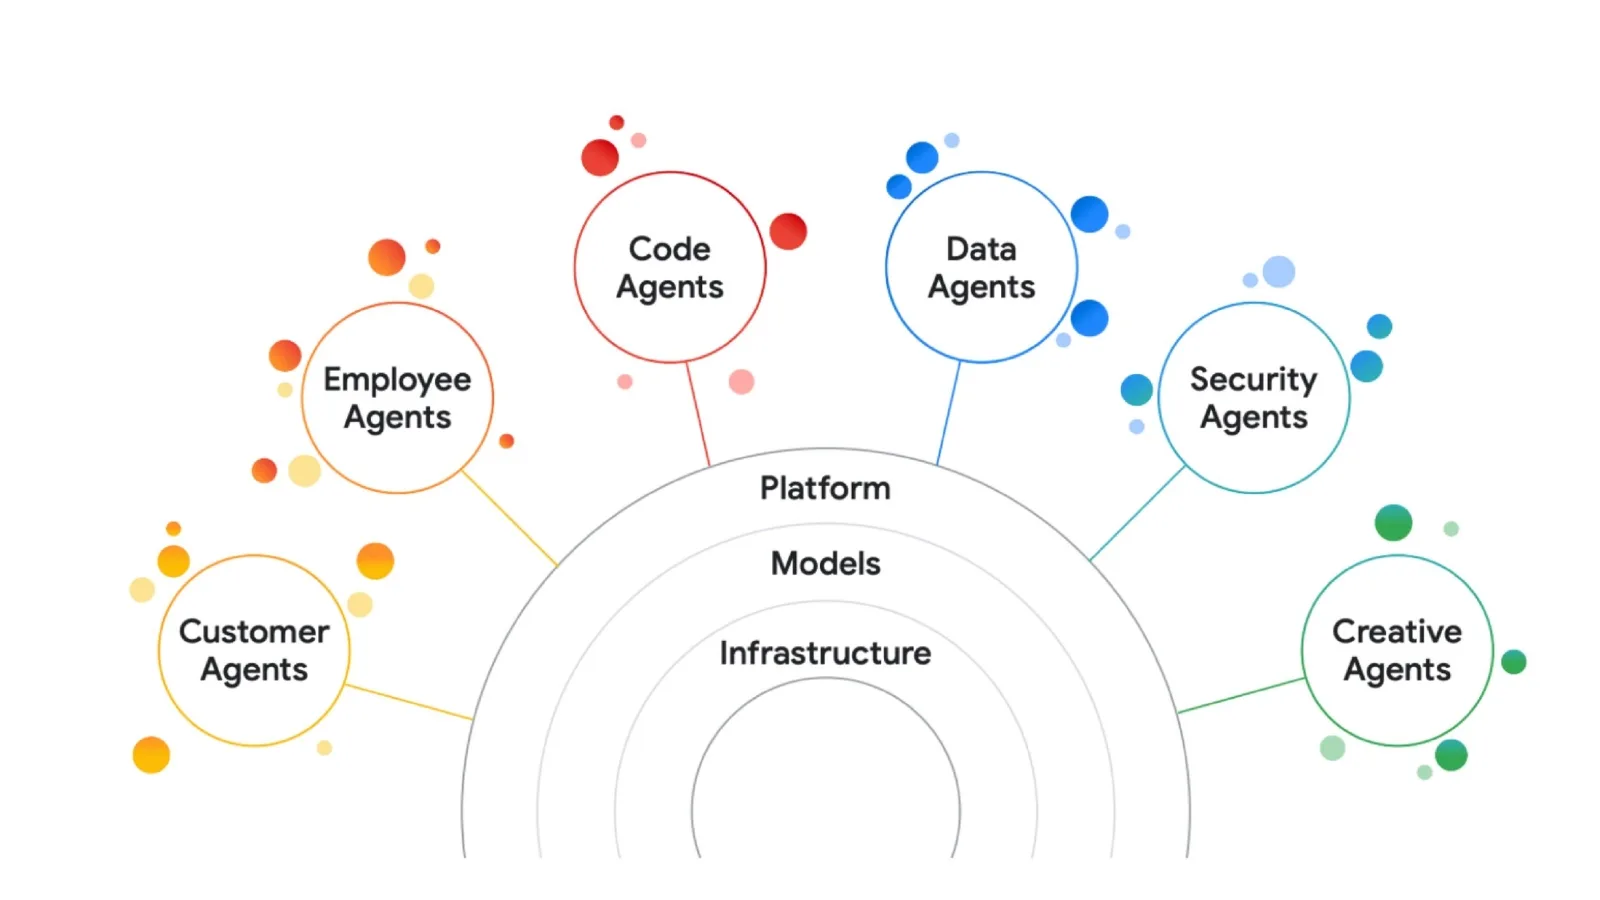
Sechs Arten von KI-Agenten
Das Gemini-Modell hat in 18 Monaten entscheidende Fortschritte gemacht: Seine Größe hat sich verdoppelt, die Inferenzkosten sind um 90 % gesunken. Die Nachfrage wächst stark, wie die offizielle Integration in GitHub Copilot und die breite Nutzung von NotebookLM zeigen. Die Nutzung der Gemini-API hat sich in den letzten sechs Monaten um das 14-Fache erhöht. Das Modell ist inzwischen in Produkte, Plattformen und Geräte integriert und erreicht über die verschiedenen Google-Dienste rund 2 Milliarden Nutzer im Monat.
In der Produktstrategie erwägt Google, klassische Suche und KI-Suche parallel anzubieten, um A/B-Tests durchzuführen und Verbesserungen zu beschleunigen.
Bei der internen KI-Nutzung wurde ein wichtiger Meilenstein erreicht: Rund 25 % des neuen Codes werden inzwischen von KI erzeugt und von Entwicklern geprüft, was die interne Entwicklungseffizienz deutlich steigert.
YouTube
YouTube lieferte eine starke Leistung, mit Gesamtumsätzen (Werbung und Abos) von über 50 Milliarden US-Dollar in den letzten vier Quartalen. Bis Jahresende will das Unternehmen Videogenerierungsmodelle für YouTube Shorts einführen, die Creatorn bei Kurzvideos helfen. YouTube Shorts kommt bereits auf 70 Milliarden Aufrufe pro Tag, und die Monetarisierungskennzahlen verbessern sich.
Waymo
Waymo macht beim autonomen Fahren weiter Fortschritte, mit über 150.000 bezahlten Fahrten pro Woche und über 1 Million gefahrenen Meilen pro Woche. Das Fahrzeug der sechsten Generation soll die Betriebskosten pro Einheit deutlich senken. Waymo hat kürzlich eine Finanzierungsrunde über 5,6 Milliarden US-Dollar abgeschlossen und baut die Partnerschaft mit Uber (UBER) aus, um den Robotaxi-Dienst über Los Angeles, San Francisco und Phoenix hinaus anzubieten.
Sonstiges
In weiteren Geschäftsbereichen will Google die Hardware-Zusammenarbeit mit Samsung vertiefen.
Zu den laufenden Kartellverfahren äußerte sich Google nicht, bekräftigte aber, die Interessen des Unternehmens verteidigen zu wollen.
Außerdem zeigte Google sein Engagement für nachhaltige Energie mit dem vorzeitigen Kauf von Strom aus kleinen modularen Kernreaktoren, um die KI-Entwicklung zu unterstützen.
Bewertung und Analyse
Google zeigt in drei Kernbereichen starke Dynamik: stabiles Werbewachstum, KI-getriebene Cloud-Expansion und eine optimierte Kostenstruktur. In den nächsten 12–24 Monaten dürfte die Entwicklung positiv bleiben. Auch wenn die Kostenoptimierung vielleicht nicht das Niveau von Meta erreicht, ist die verbesserte Kostenstruktur langfristig ein wichtiger Pluspunkt.
Suche
Trotz einer hohen Vergleichsbasis wuchs die Suche bemerkenswert. Die Sorgen des Marktes über ChatGPT und andere KI-Antwortmaschinen scheinen durch folgende Schritte adressiert:
- Einführung von AI Overviews zur Verteidigung bestehender Marktanteile
- Entwicklung innovativer Suchfunktionen wie Google Lens und Circle to Search
Dass die Monetarisierung von AI Overviews auf dem Niveau der klassischen Suche liegt, hat das Vertrauen des Marktes in die Vermarktung von KI-Produkten gestärkt.
Insgesamt steht die Suche vor Herausforderungen, doch die Sorgen wirken beherrschbar. Das gesamte Suchvolumen bei Google muss nicht sinken, auch wenn andere KI-Dienste einen Teil der Suchen abziehen.
YouTube
In diesem Quartal ließ Google einen Blick auf die YouTube-Abo-Umsätze zu: Bei angegebenen Gesamtumsätzen von 50 Milliarden US-Dollar über vier Quartale und ausgewiesenen Werbeumsätzen von 34,87 Milliarden lägen die Abo- und sonstigen Umsätze bei rund 15,13 Milliarden – 43,4 % der Werbeumsätze und 30,3 % des YouTube-Gesamtumsatzes.
Die YouTube-Werbung steht vor einer hohen Vergleichsbasis, doch theoretisch senken Videogenerierungsmodelle für Shorts die Einstiegshürde für Creator und fördern ein lebendigeres Ökosystem.
Die anhaltenden Investitionen von YouTube TV in NFL-Rechte sind eine Schlüsselstrategie, um das Wohnzimmer zu erobern. In den kommenden Jahren wird der Wettbewerb um Sportübertragungen zwischen Streaming-Plattformen wie YouTube, Netflix und Amazon Prime zunehmen, und die Rivalität zwischen YouTube und Netflix wird sich vom derzeit moderaten Niveau aus allmählich verschärfen.
Cloud und KI
Das beeindruckende Wachstum von Google Cloud zeigt, dass sich die Erträge des KI-Geschäfts materialisieren. Mit Wachstum und operativer Marge dieses Quartals dürften die Zweifel des Marktes an KI-Investitionen deutlich abnehmen.
Im Wettbewerb ist der Vorsprung der OpenAI-Modelle geschrumpft, während Googles Gemini und Anthropics Claude an Akzeptanz gewinnen. Google, Anthropic und OpenAI arbeiten alle an Agenten, die den Computer bedienen (CUA).
CUA ermöglichen es der KI, Bildschirminhalte zu erkennen und Suchen, Dateneingaben, Erfassungen, Ergebnisausgaben und App-Starts auszuführen. Die anfängliche Skepsis, der KI die Kontrolle über den Computer zu überlassen, ist einer Realität gewichen: Soziale Netzwerke steuern längst unsere Vorlieben, Smartphones verwalten Passwörter, Kalender und Notizen, und Computer verarbeiten immer mehr persönliche und vertrauliche Unternehmensdaten.
Lesetipp: Anthropic startet Computer Use
Sicherheits- und Datenschutzpannen werden Verbraucher dazu bringen, einen Dienst zu verlassen. Apple, das ebenfalls Nutzerdaten kontrolliert, setzt auf Datenschutz, und die Bündelung von Gesundheitsdaten in der Apple Watch bereitet womöglich die Integration medizinischer Dienste vor.
Die großen Modellanbieter zeigen nur begrenzte dauerhafte Wettbewerbsvorteile. Langfristig scheint die Integration in Geräte und Dienste der entscheidende Faktor zu sein.
Waymo
Googles verstärkte Kommunikation rund um Waymo spiegelt den Wettbewerbsdruck durch Tesla wider. Trotz Googles Ressourcen könnte Waymo bei den Expansionskosten im Nachteil sein – es sei denn, Tesla stößt auf größere technische Hürden.
Fazit
Trotz anfänglicher Befürchtungen, der Aufstieg von OpenAI könnte Googles Kerngeschäft bedrohen, zeigen die Zahlen, dass Google der KI-Herausforderung standgehalten und seine Wettbewerbsposition gestärkt hat. Abgesehen von externen regulatorischen Faktoren wie Kartellverfahren bleibt das Kerngeschäftsmodell robust – dank des strukturellen Vorteils als wichtigster Vermittler zwischen Nutzern und Informationen.
Bemerkenswert ist, dass die Profitabilität des Cloud-Geschäfts eine erfolgreiche Übertragung von Googles technischen Stärken auf neue Umsatzquellen markiert, die sich nach und nach zu einer zweiten Säule neben der Werbung entwickeln.
Stärken und Chancen von Alphabet (GOOG) in Q3 2024
- Die Suche wächst solide, die Monetarisierung der KI-Suche liegt auf dem Niveau der klassischen Suche
- YouTube baut seine Position im Streaming-Markt weiter aus
- Die Cloud profitiert von der steigenden Nachfrage nach KI-Rechenleistung, mit deutlich verbesserter operativer Marge
- Die führende KI-Infrastruktur beweist, dass sich die Kosten der generativen KI-Suche dauerhaft senken lassen
Schwächen und Risiken von Alphabet (GOOG) in Q3 2024
- Die Wachstumsdynamik der YouTube-Werbung lässt nach
- Das Werbenetzwerk für Drittanbieter ist rückläufig
- Google Cloud tut sich schwer, die bestehende Marktstruktur aufzubrechen
- Waymo steht unter Druck bei der kommerziellen Expansion und durch Wettbewerb
- Mögliche erhebliche negative Folgen von Kartellurteilen
- Die Wettbewerbsfähigkeit der Hardware-Sparte muss sich verbessern