Aux États-Unis, où la santé coûte cher, les personnes pauvres et sans assurance maladie font face à un risque redoutable. L’absence de couverture ne résulte pas seulement de la pauvreté, mais d’un enchevêtrement complexe de facteurs socio-économiques. Ces personnes, dont les revenus dépassent souvent à peine le seuil de pauvreté, se retrouvent face à un choix difficile : renoncer à l’assurance en raison de son coût. Ce choix les rend vulnérables, au bord de la ruine au moindre problème de santé. Leur détresse rappelle crûment l’urgence d’une réforme du système de santé.
SommaireAfficherMasquer
- 1Décès dus au COVID aux États-Unis et réticence au dépistage
- 2Les factures médicales : l’obstacle caché au dépistage du COVID
- 3Le coût invisible du COVID pour les Américains sans assurance
- 4La crise de la dette médicale : le catalyseur silencieux des faillites américaines
- 5Poor Economics
- 6Les difficultés des pauvres face aux risques financiers
- 7L’impact de l’après-pandémie : changements et défis pour la société et l’économie
Décès dus au COVID aux États-Unis et réticence au dépistage
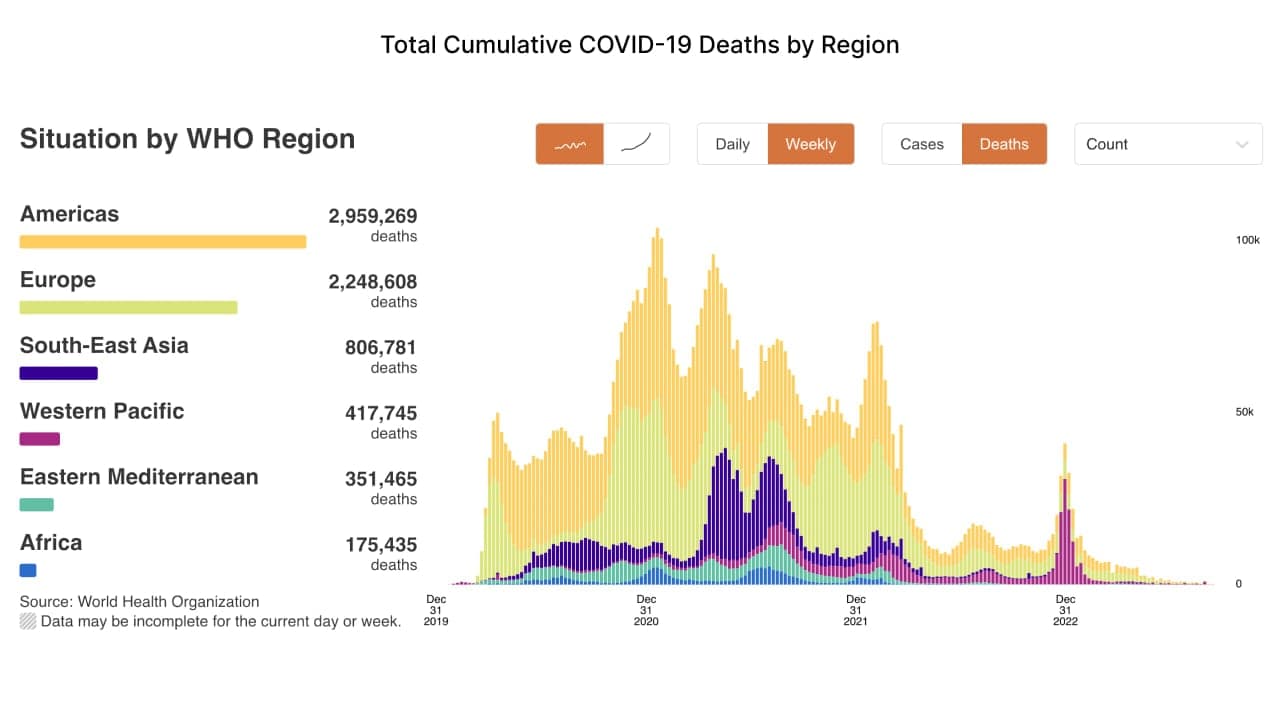
Source : covid19.who.int – Décès cumulés dus au COVID-19 par région
Bien que la pandémie se soit peu à peu estompée au cours des trois dernières années, les États-Unis détiennent toujours le triste record du plus grand nombre de décès liés au COVID-19 au monde, soit environ 1,15 million au total. Rapporté au nombre de cas par million d’habitants, le chiffre n’est pas aussi élevé qu’on pourrait le croire, mais c’est parce que beaucoup de gens ne se sont pas fait dépister. Qu’est-ce qui a dissuadé tant de personnes de consulter au début de la pandémie ?
Les factures médicales : l’obstacle caché au dépistage du COVID
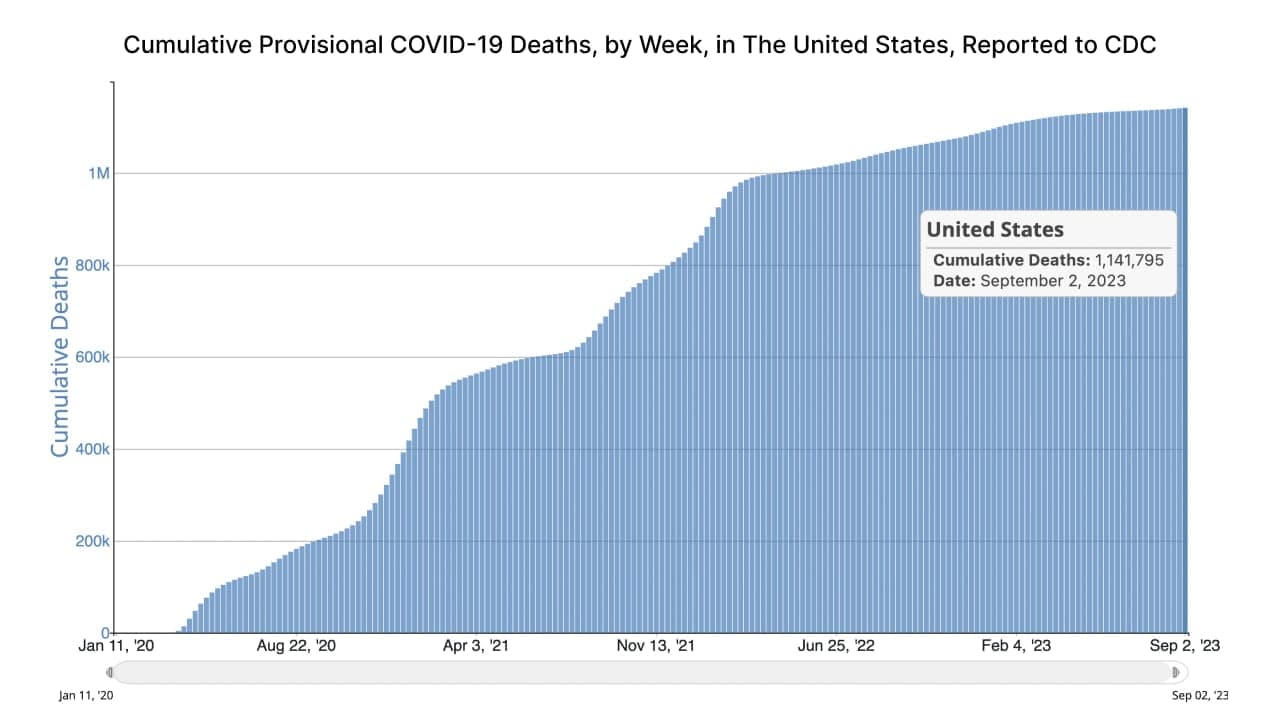
Source : covid.cdc.gov – Décès provisoires cumulés dus au COVID-19 par semaine aux États-Unis, déclarés aux CDC
L’histoire commence en janvier 2020, lorsqu’une entreprise envoie un salarié américain en voyage d’affaires en Chine. À son retour aux États-Unis, il remarque une légère fièvre. Il n’y a alors pas d’épidémie dans le pays, mais il se souvient de la récente flambée de pneumonie en Chine et, par sens des responsabilités, il se rend à l’hôpital. Il n’a qu’une grippe, mais reçoit une facture de plusieurs milliers de dollars.
L’histoire fait rapidement le tour d’Internet et enseigne une leçon à la plupart des Américains : même avec des symptômes, mieux vaut se soigner seul et éviter le dépistage, car on ne pourra pas le payer. Deux à trois semaines plus tard, la panique du COVID-19 gagne progressivement le pays. Le gouvernement comprend que le coût élevé des tests risque de dissuader la population et de favoriser la propagation du virus. Il décrète donc en urgence la gratuité des tests et lance des dépistages au volant dans les hôpitaux et les supermarchés de tout le pays. Le nombre de cas confirmés s’envole.
Mais la gratuité des tests a-t-elle rendu les gens plus enclins à se faire dépister ? Malheureusement, non. Et si le test était positif ? Il faudrait bien sûr se soigner. Cela paraît logique, mais c’est plus compliqué aux États-Unis en raison du coût élevé des soins. Autrement dit, le test était gratuit, pas le traitement.
Le coût invisible du COVID pour les Américains sans assurance
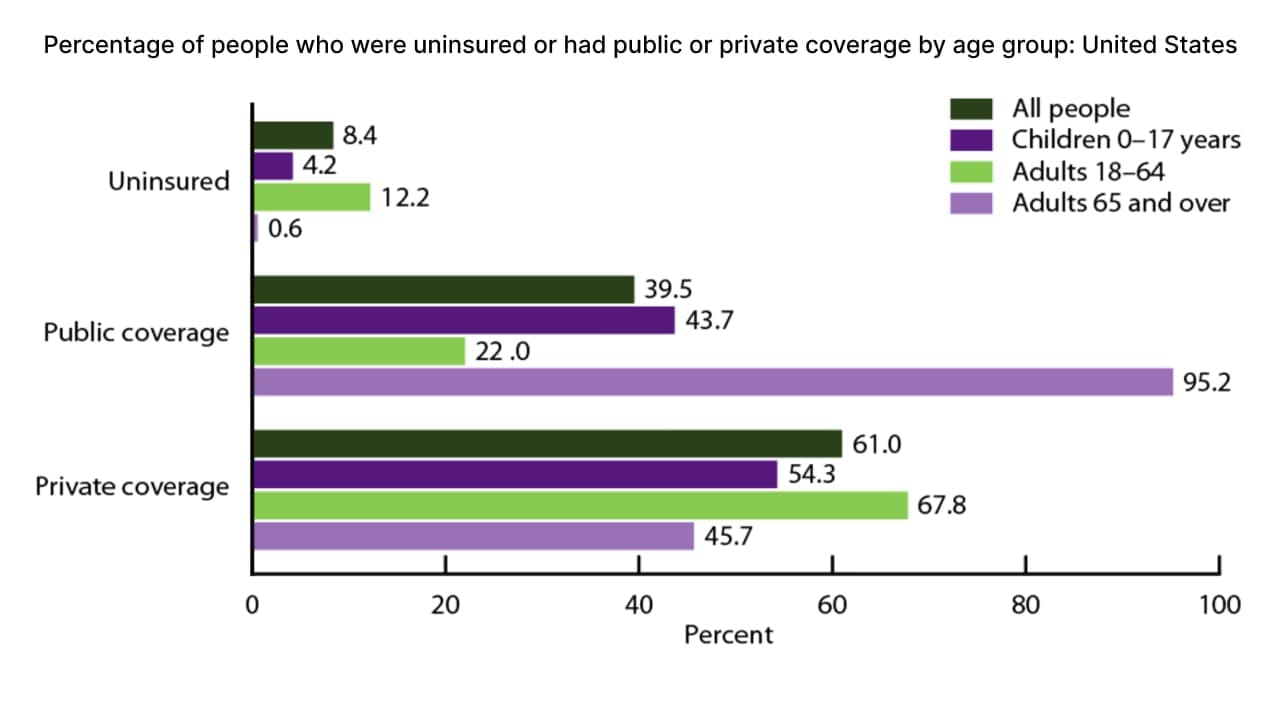
Source : cdc.gov – Pourcentage de personnes sans assurance ou avec une couverture publique ou privée, par tranche d’âge, aux États-Unis
Aux États-Unis, le système d’assurance maladie est complexe. Selon les statistiques de 2022, environ 27,6 millions de personnes, soit 8,4 % de la population, n’ont pas d’assurance. Ce chiffre n’inclut pas les immigrés sans papiers ; en les comptant, il serait plus élevé.
L’absence d’assurance ne s’explique pas uniquement par la pauvreté. L’État fédéral propose Medicaid aux personnes à faibles revenus et Medicare aux plus de 65 ans.
Malheureusement, les revenus de ces personnes non assurées dépassent légèrement le seuil fédéral de pauvreté (FPL) : elles ne peuvent pas bénéficier d’une aide complète, ou seulement d’une aide partielle. Face au coût élevé des primes mensuelles, elles choisissent souvent de ne pas s’assurer.
En cas de maladie, elles peuvent payer comptant ; certains hôpitaux accordent même des remises aux patients non assurés qui paient en espèces. En cas de maladie ou de blessure grave, elles sont conduites aux urgences, où l’on soigne d’abord et règle la question du paiement ensuite.
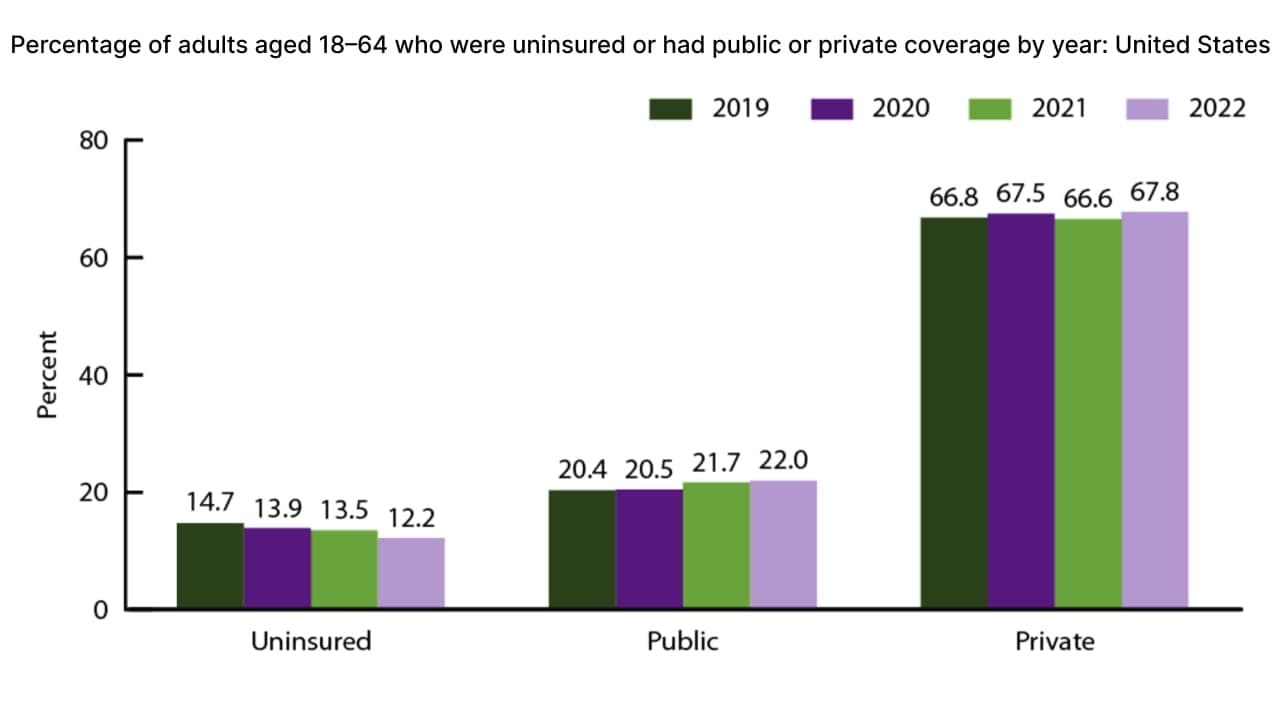
Source : cdc.gov – Pourcentage d’adultes de 18 à 64 ans sans assurance ou avec une couverture publique ou privée, par année, aux États-Unis
Ce groupe de non-assurés se compose généralement de jeunes ou de personnes qui vivent au jour le jour, d’une paie à l’autre. Imaginez ce qui se passerait s’ils contractaient le COVID-19.
L’expérience montre que tous ceux qui contractent une pneumonie (complication fréquente du COVID-19) n’en meurent pas. Mais s’ils sont diagnostiqués et doivent suivre un traitement obligatoire, la véritable « condamnation à mort » arrive avec la facture médicale. Pour les personnes sans assurance, le coût des soins peut être insurmontable.
La crise de la dette médicale : le catalyseur silencieux des faillites américaines
Selon un rapport de KFF Health News, plus de 100 millions d’Américains, dont 41 % des adultes, sont endettés à cause du système de santé. Si la majorité espère rembourser, 23 % pensent qu’il leur faudra au moins trois ans et 18 % estiment qu’ils n’y parviendront jamais.
Entre 2020 et 2021, la principale cause de faillite personnelle aux États-Unis n’était ni la paresse ni le chômage, mais la forte hausse des factures médicales.
Fait alarmant, les plus touchés ne sont pas les personnes aux revenus fixes, mais celles qui occupent des emplois mal rémunérés.
Poor Economics
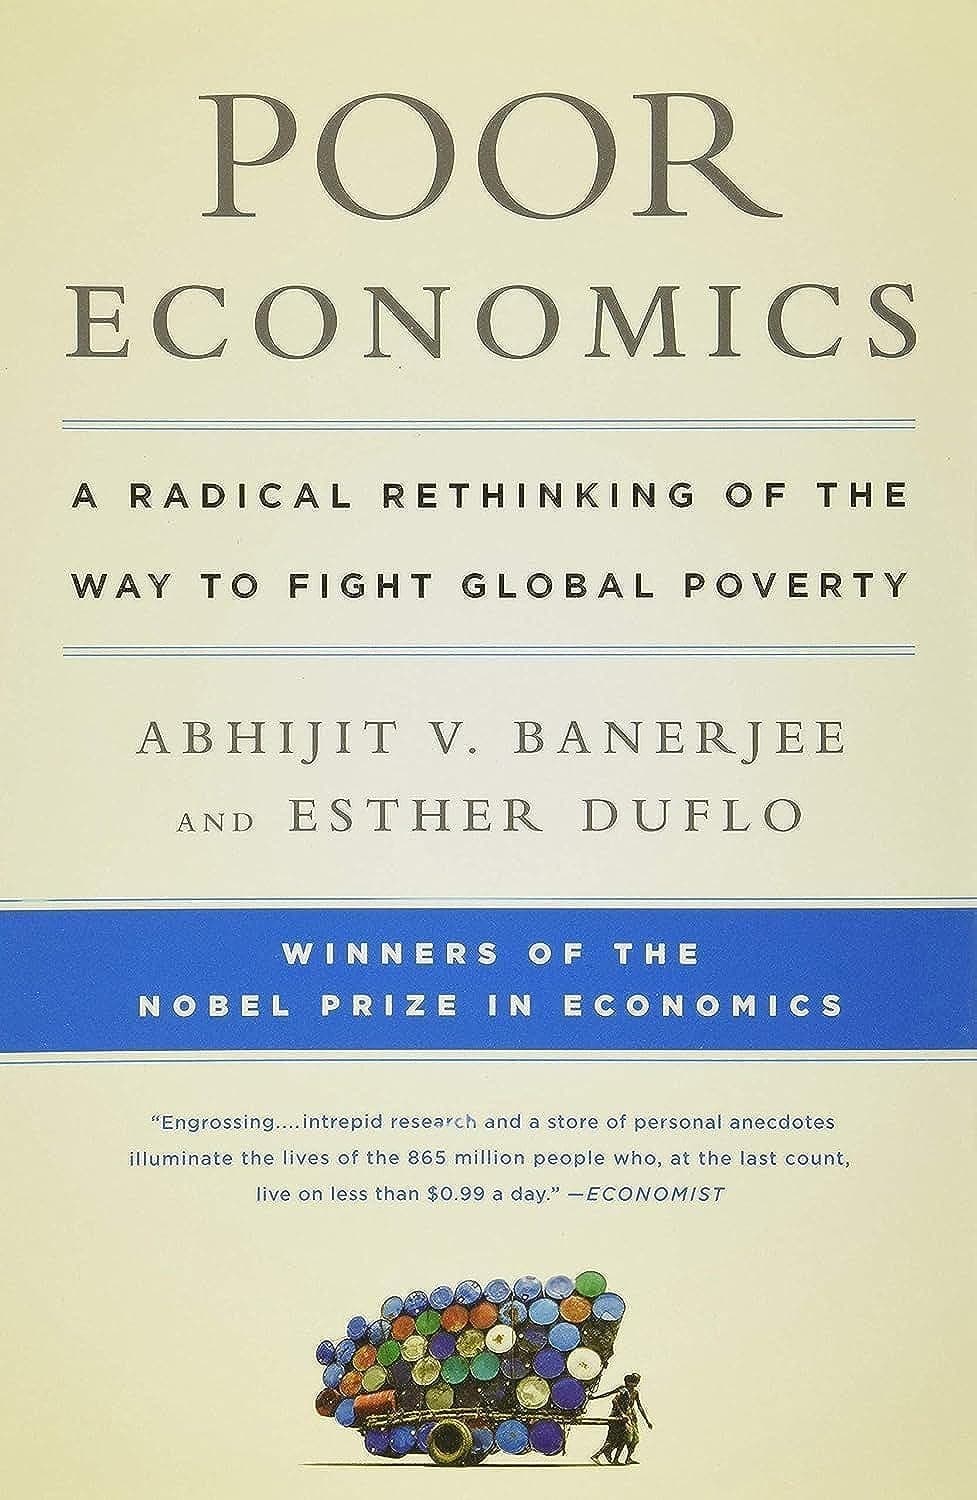
Les risques financiers auxquels font face les pauvres sont très différents de ceux de la classe moyenne. Beaucoup pensent que les crises financières ou les krachs boursiers touchent moins les personnes à faibles revenus, puisqu’elles n’ont guère d’épargne, tandis que la classe moyenne en subit le plus durement les effets. En réalité, les personnes à faibles revenus vivent dans une crise financière permanente : elles affrontent chaque jour un risque élevé, mais moins volatil.
Le livre « Poor Economics: A Radical Rethinking of the Way to Fight Global Poverty » (paru en français sous le titre « Repenser la pauvreté ») raconte l’histoire d’une famille indonésienne qui tenait un petit atelier de tricot à domicile. Elle accumulait peu à peu des bénéfices dans l’espoir de sortir de la pauvreté. Un ami lui passa une grosse commande et la paya avec un chèque de 20 millions de roupies. Lorsque la famille voulut l’encaisser, elle découvrit qu’il était sans provision. Même si 20 millions de roupies ne semblent pas une somme énorme — l’équivalent de quelques milliers de dollars —, cette perte suffit à la replonger dans l’extrême pauvreté.
La famille demanda de l’aide à la police, mais celle-ci ne parvint pas à récupérer l’argent, et elle se retrouva ruinée.
Cet exemple réel montre que le risque de basculer dans l’extrême pauvreté est bien plus élevé pour les personnes à faibles revenus que celui, pour la classe moyenne, de tomber dans la pauvreté. Un revers financier mineur, de quelques milliers de dollars seulement, peut suffire à faire dérailler une famille sur le point de s’en sortir.
Les difficultés des pauvres face aux risques financiers
Pourquoi les personnes à faibles revenus ont-elles tant de mal à gérer les risques ? La classe moyenne dispose généralement d’une épargne de précaution, mais les personnes pauvres en sont privées, ce qui les rend plus vulnérables aux crises financières et aux aléas de la vie.
- D’abord, face à un risque, les personnes à faibles revenus réagissent généralement en travaillant davantage. Pour payer des frais médicaux pendant une pandémie, par exemple, elles cherchent plus de travail. Cet afflux de main-d’œuvre sur les emplois peu qualifiés maintient les salaires durablement bas.
- Ensuite, beaucoup de personnes pauvres occupent des emplois peu qualifiés, comme plongeur ou distributeur de prospectus. Elles ont donc du mal à se spécialiser, ce qui freine la progression de leur salaire. De plus, elles déménagent souvent, ce qui les empêche de tisser un réseau stable et accroît encore leur exposition au risque.
L’impact de l’après-pandémie : changements et défis pour la société et l’économie
Après le ralentissement économique de 2022 et 2023, nous avons constaté la réapparition de certains effets secondaires. Les quartiers commerciaux de la côte ouest des États-Unis ont par exemple beaucoup changé. Cela tient en partie à la hausse du télétravail après la pandémie et aux licenciements dans la tech à la fin de l’année dernière, qui ont fait grimper le nombre de bureaux vacants. Par ailleurs, une loi adoptée en Californie en 2014 (la Proposition 47) a requalifié les vols de moins de 950 dollars en simples délits, ce qui a entraîné une récente flambée des vols dans les quartiers d’affaires.
Ce sont les effets que nous avons observés après la pandémie. Les exemples américains montrent que ces risques sont des produits inévitables de notre structure sociale. Nous pouvons toutefois comprendre comment ils ont progressivement conduit à la situation actuelle et les interpréter sous l’angle du marché. Même si l’inflation a fortement rogné le pouvoir d’achat, appartenir à la classe moyenne reste une chance. Mais nous devrions aussi réfléchir en profondeur à notre relation avec la société.