Avant d’examiner l’impact profond du marché pétrolier sur l’économie mondiale, revenons sur les trois grands chocs pétroliers de 1973, 1979 et 1990 et sur leurs effets sur le paysage économique et politique mondial. L’histoire montre l’importance stratégique du marché pétrolier et comment ces crises ont poussé les pays à diversifier leurs sources d’énergie et à réduire leur dépendance au pétrole.
SommaireAfficherMasquer
- 1Les trois chocs pétroliers et leurs leçons économiques
- 1.1Le premier choc pétrolier (1973)
- 1.2Le deuxième choc pétrolier (1979)
- 1.3Le troisième choc pétrolier (1990)
- 1.4Les leçons des trois chocs pétroliers
- 2Le premier choc pétrolier (1973)
- 2.1Les origines
- 2.2L’embargo pétrolier
- 2.3La stagflation
- 2.4Le traité de paix
- 2.5Conséquences : la réserve stratégique de pétrole (SPR)
- 2.6Mise en perspective
- 3Le deuxième choc pétrolier (1979)
- 3.1Les origines
- 3.2La crise des otages en Iran
- 3.3Les États-Unis étendent leur réserve stratégique de pétrole
- 3.4Conséquences : les énergies renouvelables
- 3.5Mise en perspective
- 4Le troisième choc pétrolier (1990)
- 4.1Les origines
- 4.2Innovation technologique et transition énergétique
- 4.3Le déblocage de la réserve stratégique de pétrole
- 4.4Mise en perspective
- 5Les leçons des trois chocs : perspectives de marché et stratégies d’investissement
- 5.1Flux de capitaux et opportunités
Les trois chocs pétroliers et leurs leçons économiques
Depuis le début de son exploitation commerciale au début du XXe siècle, le pétrole est le sang de l’économie mondiale. Mais son importance stratégique en a aussi fait l’enjeu de conflits politiques internationaux, en particulier lors des trois grands chocs de 1973, 1979 et 1990. Ces crises ont révélé l’extrême dépendance du monde au pétrole, mais aussi l’impact profond des troubles politiques au Moyen-Orient sur l’économie mondiale.
Le premier choc pétrolier (1973)
La guerre du Kippour de 1973 a déclenché le premier choc pétrolier : l’OPEP (Organisation des pays exportateurs de pétrole) a décrété un embargo contre les pays soutenant Israël. La crise a rapidement fait flamber les prix du pétrole et provoqué une récession mondiale. Cet épisode a montré le poids des événements politiques internationaux sur le marché de l’énergie et les risques d’une dépendance excessive à une seule source d’énergie.
Le deuxième choc pétrolier (1979)
La révolution iranienne de 1979 a gravement perturbé la production pétrolière de l’Iran et provoqué le deuxième choc. La pénurie a de nouveau fait grimper les prix et frappé l’économie mondiale, confirmant la fragilité du marché de l’énergie et l’effet profond de l’instabilité politique sur l’économie.
Le troisième choc pétrolier (1990)
La crise déclenchée par l’invasion du Koweït par l’Irak en 1990 a de nouveau souligné la dépendance mondiale au pétrole du Moyen-Orient, l’approvisionnement mondial étant une fois encore menacé. Les prix se sont envolés et les inquiétudes sur la sécurité d’approvisionnement se sont multipliées partout dans le monde.
Les leçons des trois chocs pétroliers
- Ils ont montré l’importance de ne pas dépendre d’une seule source d’énergie.
- Ils ont poussé les pays à diversifier leurs sources d’énergie, notamment en investissant dans les énergies renouvelables et alternatives.
- Ils ont souligné l’importance de la coopération internationale pour garantir la sécurité énergétique et la stabilité des prix.
L’étude des crises économiques passées montre que les conflits au Moyen-Orient génèrent souvent des pressions inflationnistes mondiales. Mais l’histoire révèle aussi la grande capacité d’ajustement du marché. Aujourd’hui, même si l’instabilité politique au Moyen-Orient pèse moins qu’autrefois sur l’économie mondiale, son influence sur les prix du pétrole reste non négligeable.
La Réserve fédérale fait aujourd’hui face à un dilemme : trouver le juste équilibre entre soutien à la croissance et lutte contre l’inflation. Cela exige des ajustements de politique précis et subtils face à un environnement économique changeant. Dans le contexte complexe actuel, il est essentiel de rester prudent et de suivre de près la relation entre les prix du pétrole et la Bourse. L’expérience historique nous enseigne qu’une connaissance approfondie du marché pétrolier aide non seulement à anticiper et à éviter les risques, mais aussi à repérer des opportunités d’investissement en pleine crise. Face à toute turbulence économique, la patience et l’analyse approfondie restent les meilleures alliées de l’investisseur.
Le premier choc pétrolier (1973)
Le 6 octobre 1973, jour du Yom Kippour, éclata une guerre qui allait bouleverser le paysage économique mondial. L’Égypte et la Syrie lancèrent une attaque surprise contre Israël en plein jour de repos religieux : c’est la guerre du Kippour. Ce conflit provoqua directement le premier choc pétrolier, dont les effets se propagèrent rapidement aux Bourses mondiales et frappèrent durement le marché américain.
Les origines
Les racines de la guerre du Kippour remontent à la guerre des Six Jours de 1967. Lors de cette brève campagne, Israël battit l’Égypte, la Jordanie et la Syrie, et prit le contrôle de la péninsule du Sinaï, de la bande de Gaza, de Jérusalem-Est, de la Cisjordanie et du plateau du Golan. La perte de ces territoires ne fut pas seulement une défaite territoriale majeure pour les États arabes, mais aussi un profond choc psychologique et politique. Le Sinaï pour l’Égypte et le Golan pour la Syrie revêtaient notamment une grande valeur stratégique et nationaliste.
Dans les années qui suivirent, ces tensions accrurent l’instabilité politique au Moyen-Orient et préparèrent le terrain à la guerre du Kippour. L’Égypte et la Syrie, résolues à reprendre les territoires perdus en 1967, à restaurer leur dignité nationale et à modifier l’équilibre des forces dans la région, planifièrent une attaque surprise contre Israël.
L’offensive coordonnée de l’Égypte et de la Syrie le jour du Kippour 1973 ne fut donc pas qu’une attaque militaire : ce fut un défi collectif face aux humiliations passées, pour redessiner par la force les rapports de puissance au Moyen-Orient.
L’embargo pétrolier
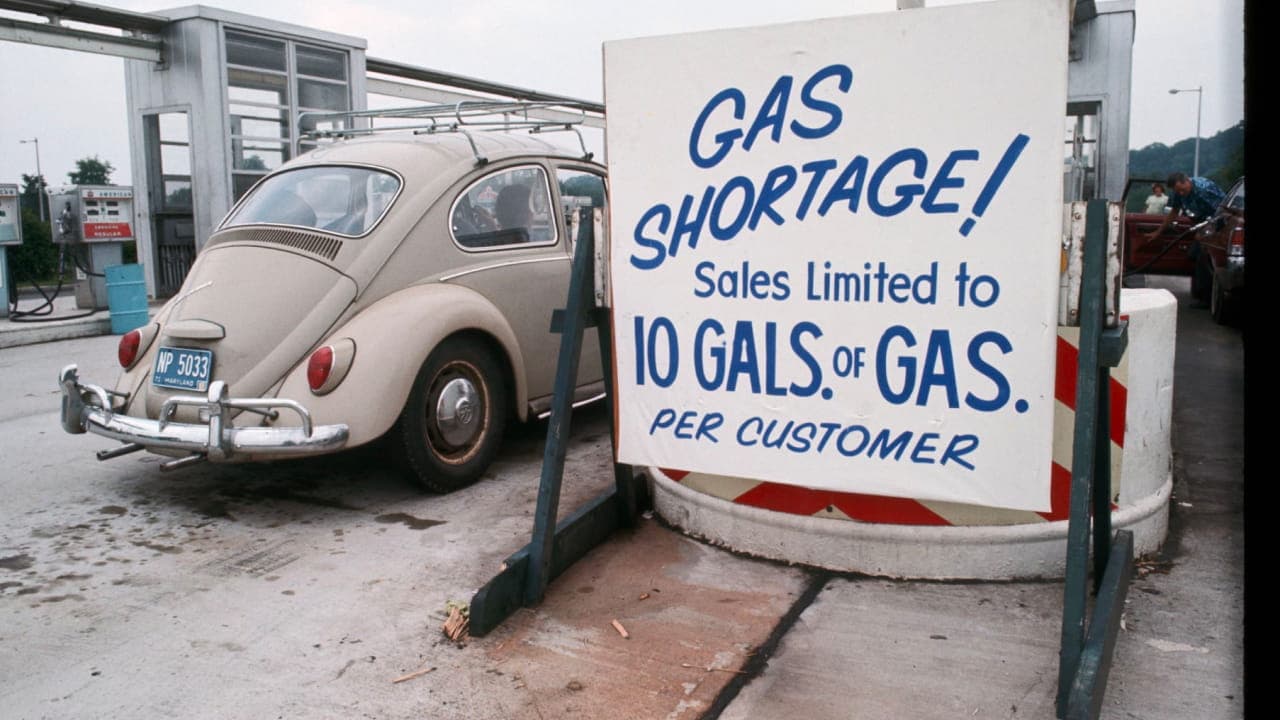
Source : Federal Reserve History – Station-service du Connecticut pendant la crise énergétique
Au début de la guerre, l’Égypte et la Syrie enregistrèrent plusieurs avancées, mais, avec le soutien massif des États-Unis, les forces israéliennes renversèrent bientôt la situation. En représailles contre les pays occidentaux qui soutenaient Israël, les pays arabes de l’OPEP, Arabie saoudite en tête, firent preuve d’une unité sans précédent et utilisèrent pour la première fois le pétrole comme arme politique en décrétant un embargo contre l’Occident.
Comme le Moyen-Orient assurait une part considérable de la production mondiale de pétrole et que les États-Unis restaient importateurs nets, l’embargo fit bondir le prix du baril d’environ 3 dollars à 13 dollars, soit une hausse vertigineuse de 333 %.
Les Bourses mondiales furent durement touchées : le S&P 500 chuta d’un sommet de 120 points en 1973 à un plus bas de 62 points en 1974, soit près de 50 %. Ces turbulences sur les grandes places mondiales révélaient un fait essentiel : les marchés financiers étaient déjà très mondialisés, et tout conflit politique ou crise économique régionale pouvait se propager rapidement à l’ensemble du système économique mondial.
La stagflation
La situation se compliqua encore lorsque des radars britanniques détectèrent de fréquentes incursions d’avions soviétiques dans les espaces aériens égyptien et syrien. La crainte, en Occident, d’un affrontement direct entre les États-Unis et l’URSS en pleine guerre froide accrut la tension.
La politique économique dominante était alors le keynésianisme, qui prônait de stimuler la croissance par les dépenses publiques et la relance budgétaire. Mais face à une inflation d’origine offre — des pénuries qui font monter les prix —, les mesures keynésiennes traditionnelles, qui visent à accroître la demande globale, se révélaient inefficaces. Dans ce cas, même si la demande augmente, la production réelle de biens et services ne peut pas suivre en raison des contraintes d’offre, ce qui peut faire grimper encore les prix.
Cette crise de l’offre, où la contraction de la production faisait flamber les prix, déboucha sur ce qu’on appelle la stagflation : une croissance qui ralentit tandis que les prix montent. La stagflation posa un problème épineux, car elle remettait en cause les approches keynésiennes traditionnelles pour combattre récession et inflation. Elle poussa les décideurs à revoir leurs stratégies et à accorder davantage d’attention aux réformes de l’offre et à la politique monétaire.
Le traité de paix
Dans cette période tourmentée, on voit à quel point politique et économie sont étroitement liées. La leçon tirée par les investisseurs reste précieuse aujourd’hui : la dynamique des marchés et la géopolitique sont indissociables, avec de profondes implications pour nos portefeuilles.
La fin de la guerre du Kippour marqua une désescalade, mais ce fut un processus graduel. Les accords de désengagement de 1974 jetèrent les bases de la paix, qui aboutit au traité de paix israélo-égyptien de 1979. Ce traité mit fin à trois décennies d’hostilité entre les deux pays et marqua un tournant important dans le contexte de la guerre froide.
Conséquences : la réserve stratégique de pétrole (SPR)
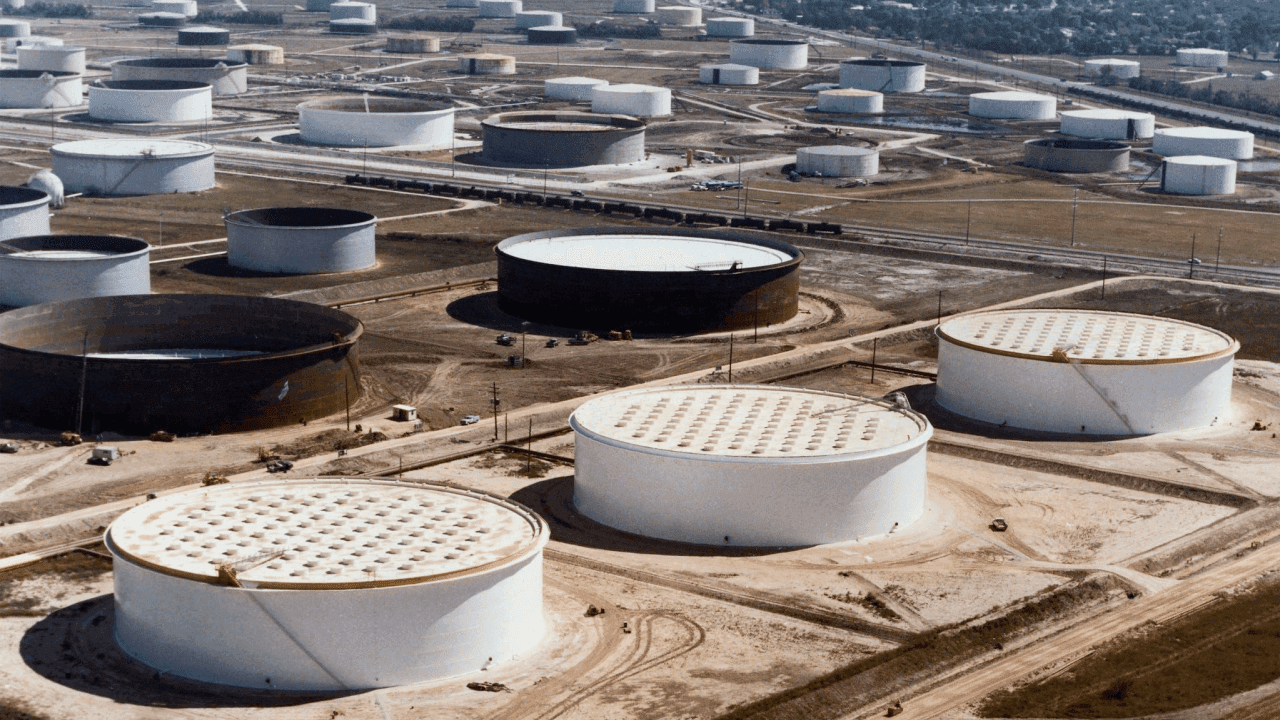
Réservoirs de stockage de pétrole brut du département de l’Énergie américain au Texas
L’idée d’une réserve stratégique de pétrole (SPR) prit rapidement forme après le choc de 1973, qui avait révélé le risque d’une dépendance excessive des États-Unis au pétrole étranger. Face au lourd impact de la flambée des prix et des ruptures d’approvisionnement sur l’économie, le gouvernement comprit qu’il lui fallait un mécanisme tampon pour faire face à de futures interruptions. Dans le cadre d’une stratégie de sécurité énergétique de long terme, la SPR fut donc officiellement créée par l’Energy Policy and Conservation Act (EPCA) de 1975.
Mise en perspective
En explorant cette histoire complexe, on voit comment l’interdépendance de l’économie et de la politique se manifeste sur la scène mondiale. Guerres et processus de paix ont directement influé sur les prix de l’énergie et les marchés financiers, et donc sur le comportement et les décisions des investisseurs. Le choc pétrolier des années 1970 en est un exemple emblématique : la situation au Moyen-Orient a rapidement bouleversé le paysage économique mondial.
Les investisseurs ont appris que comprendre et suivre la dynamique géopolitique est vital pour gérer un portefeuille. Les marchés réagissent souvent vite aux incertitudes politiques, et l’investisseur doit avoir la sensibilité et la capacité d’ajuster sa stratégie à temps.
Le deuxième choc pétrolier (1979)
Dans l’histoire des grands bouleversements économiques modernes, le deuxième choc pétrolier, entre 1978 et 1980, est un chapitre incontournable. Les turbulences de cette période ont été déclenchées par un intense bouleversement politique en Iran : la révolution iranienne.
Les origines
L’Iran, grand exportateur de pétrole du Moyen-Orient, jouait un rôle clé dans l’approvisionnement énergétique mondial, avec environ 10 % de la production mondiale de brut.
Les troubles politiques de 1978 entraînèrent des grèves massives des ouvriers du pétrole iraniens, qui perturbèrent gravement la production. La production quotidienne de l’Iran chuta d’environ 6 millions de barils en 1978 à environ 3 millions en 1979, soit une baisse d’environ 50 %. Cet arrêt provoqua une pénurie à l’échelle mondiale et frappa durement les économies dépendantes du pétrole, en particulier les pays industrialisés occidentaux. Les prix montèrent, mais d’abord moins que prévu : le marché y voyait l’effet temporaire d’un conflit local.
La crise des otages en Iran
C’est pourtant en 1979 que les prix du pétrole flambèrent réellement. Cette année-là, des étudiants iraniens prirent d’assaut l’ambassade des États-Unis et retinrent des dizaines d’Américains ; 52 d’entre eux restèrent otages pendant 444 jours : c’est la crise des otages en Iran. Le président Jimmy Carter réagit fermement, notamment en interdisant les importations de pétrole iranien, ce qui aggrava une situation énergétique déjà fragile depuis le choc de 1973. Surtout, la crise renforça les craintes du marché quant à l’instabilité politique au Moyen-Orient, exerçant une pression haussière durable sur les prix du pétrole.
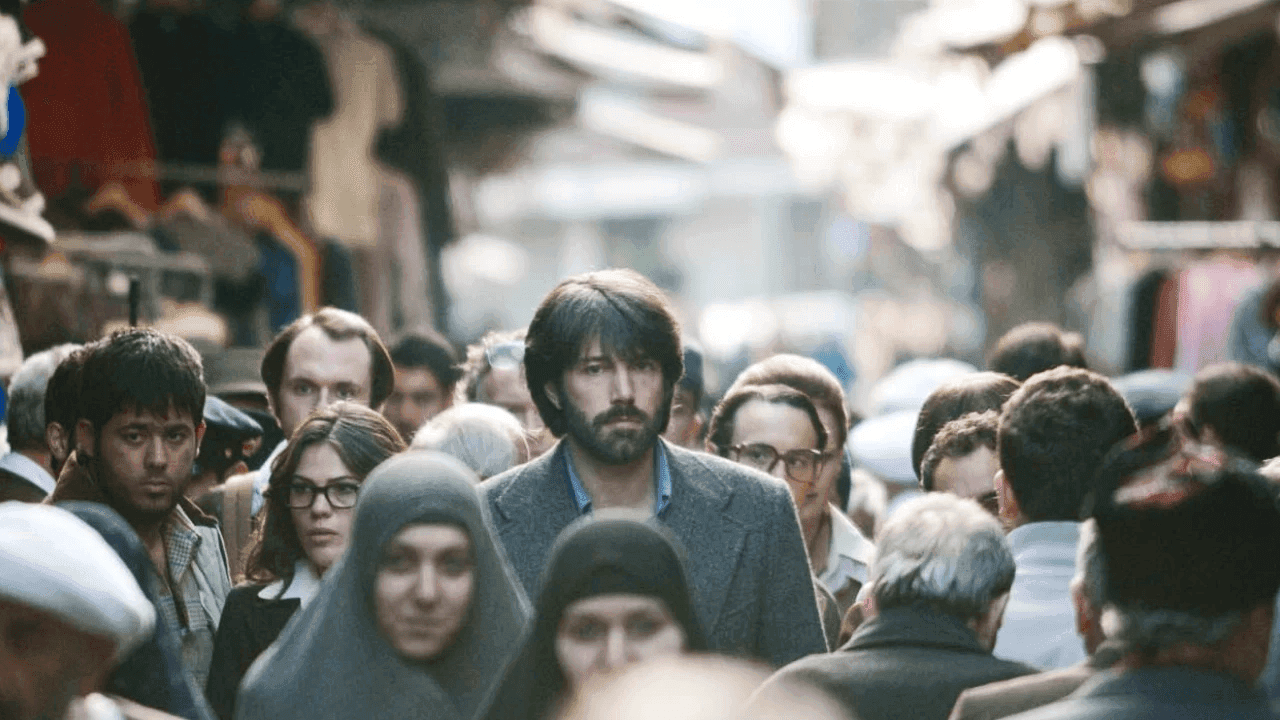
Argo (film de 2012)
Cette crise des otages et ce bras de fer politique ont non seulement modifié les relations internationales, mais aussi renforcé la prise de conscience mondiale de la sécurité énergétique. Hollywood a plus tard porté cet épisode à l’écran avec « Argo », réalisé et interprété par Ben Affleck.
Les États-Unis étendent leur réserve stratégique de pétrole
Pendant le deuxième choc pétrolier, le prix du brut a connu de fortes fluctuations. Sa hausse rapide d’environ 13 à 41 dollars, soit un étonnant +215 %, a profondément affecté l’économie mondiale, en particulier les pays industrialisés sensibles au pétrole. Pour faire face à la crise, les pays se mirent à stocker du pétrole, ce qui créa un fort déséquilibre entre l’offre et la demande.
Le gouvernement américain joua un rôle clé dans cette crise. Après le premier choc, les États-Unis avaient commencé à constituer leur réserve stratégique de pétrole, car une rupture d’approvisionnement était considérée comme un risque grave pour la sécurité nationale, y compris pour l’approvisionnement des forces armées. Avec la révolution iranienne, l’administration Carter décida d’étendre la réserve pour garantir les besoins de sécurité du pays.
Cette stratégie de précaution fit bondir à court terme la demande mondiale de pétrole et finit par provoquer une forte hausse des prix. En réalité, l’impact sur la production n’était pas aussi grave que prévu, mais le sentiment du marché bouleversa l’équilibre entre l’offre et la demande.
Autre conséquence de cette flambée : l’aggravation de l’inflation. Avec l’envolée des coûts de l’énergie, les coûts de production et de transport augmentèrent aussi et furent répercutés sur les consommateurs, entraînant une hausse généralisée des prix. De nombreux pays adoptèrent des politiques budgétaires et monétaires restrictives pour combattre l’inflation : hausse des taux d’intérêt et baisse des dépenses publiques pour réduire la liquidité et contenir les prix.
Ces mesures freinèrent toutefois la croissance, et la Bourse, affectée par la volatilité du pétrole et les pressions inflationnistes, recula de fin 1977 à fin 1978. Même si la baisse fut moins forte que lors du premier choc, le marché n’avait plus connu de tendance haussière stable et durable depuis les années 1970.
Conséquences : les énergies renouvelables
Le choc de 1979 a non seulement provoqué inflation et fluctuations boursières dans le monde entier, mais il a aussi profondément modifié la structure de l’économie mondiale. D’une part, il a poussé de nombreux pays importateurs à diversifier leurs sources d’énergie et à réduire leur dépendance à une source unique, notamment le pétrole. Ils ont commencé à chercher des alternatives, en investissant dans les énergies renouvelables comme l’éolien et le solaire, pour garantir un approvisionnement stable et durable.
D’autre part, les pays exportateurs de pétrole ont connu une croissance rapide grâce à la hausse des prix. Leurs recettes budgétaires ont fortement augmenté, ce qui les a incités à diversifier leur économie pour ne pas dépendre d’une seule ressource. Ils ont investi dans d’autres secteurs, comme le tourisme, les services financiers puis l’innovation technologique, rendant leurs économies plus diversifiées et plus solides.
La crise a mis en lumière l’interdépendance de l’économie mondiale et le lien étroit entre politique économique et marché de l’énergie. À long terme, elle a fortement influencé la restructuration de l’économie mondiale, avec des effets qui orientent encore aujourd’hui sa trajectoire.
Mise en perspective
Ces moments chaotiques de l’histoire révèlent la dépendance étonnante de l’économie mondiale au pétrole, une vulnérabilité née du recours à une source d’énergie unique. Le choc de 1979 a mis au jour les faiblesses des chaînes d’approvisionnement mondiales et les risques de cette dépendance excessive. Les fortes fluctuations des prix du pétrole ont touché les économies du monde entier et souligné l’importance de diversifier l’énergie. Depuis, diversifier l’approvisionnement et développer les renouvelables sont devenus des enjeux majeurs à l’échelle mondiale, essentiels à la sécurité économique comme au développement durable.
Aujourd’hui, alors que le changement climatique s’aggrave et que la demande d’énergie propre augmente, investir dans les énergies alternatives et améliorer l’efficacité énergétique est encore plus crucial. Cette crise nous a appris une leçon précieuse : évoluer vers un système énergétique plus diversifié et durable est essentiel pour réduire la dépendance à une source unique et renforcer la résilience de l’économie face aux chocs futurs.
Le troisième choc pétrolier (1990)
Le 2 août 1990, l’Irak de Saddam Hussein envahit le Koweït et provoqua une onde de choc sur le marché pétrolier mondial. Début 1990, le baril tournait autour de 18 dollars ; à mesure que le conflit s’envenimait, la crainte de ruptures d’approvisionnement le porta à environ 35 dollars en quelques semaines. Cette volatilité reflétait la réaction rapide du marché aux événements politiques, sous l’influence des décisions de production de l’OPEP, de l’offre et de la demande mondiales et des facteurs géopolitiques.
Les origines
Les raisons de l’invasion du Koweït par l’Irak étaient multiples. L’Irak accusait le Koweït de surproduire du pétrole, ce qui faisait baisser les prix mondiaux et nuisait gravement à son économie, très dépendante du brut. Il l’accusait aussi de voler du pétrole dans ses gisements, des accusations peu reprises par la communauté internationale.
Au-delà des différends pétroliers, l’Irak voulait alléger ses difficultés financières en effaçant par l’invasion une dette d’environ 14 milliards de dollars, et s’emparer des riches ressources pétrolières du Koweït pour renforcer sa position politique et économique au Moyen-Orient.
Cette action militaire inattendue fit rapidement flamber les prix internationaux du pétrole, reflet de la crainte d’une rupture d’approvisionnement mais aussi de celle d’un conflit prolongé.
Innovation technologique et transition énergétique
Les marchés mondiaux durent à nouveau faire face à une flambée du pétrole. La réaction fut immédiate : achats de panique et stockage alourdirent encore le fardeau économique de la hausse des prix. La Bourse américaine perdit environ 20 % à court terme, ce qui contribua à la récession du début des années 1990. Le marché américain fit néanmoins preuve de résilience : il rebondit rapidement après la chute initiale et renoua avec un marché haussier.
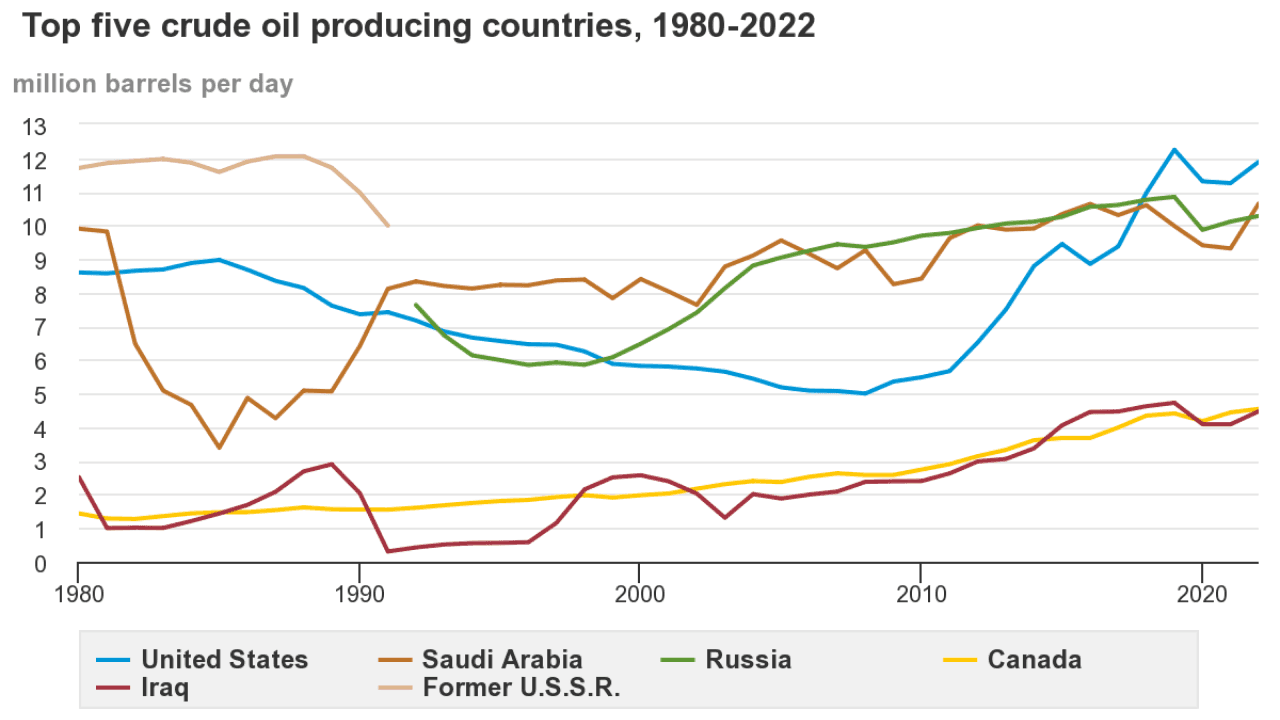
Source : eia.gov – Les cinq premiers pays producteurs de pétrole brut, 1980-2022
Le troisième choc pétrolier a eu un impact plus limité sur l’économie mondiale, et l’influence des chocs pétroliers n’a cessé de diminuer depuis, pour plusieurs raisons clés :
- L’innovation dans le pétrole et le gaz de schiste : les percées dans leur production ont permis aux États-Unis de dépasser le Moyen-Orient et la Russie et de devenir en 2018 le premier producteur mondial de pétrole.
- La transition de la consommation d’énergie : avec une prise de conscience croissante du changement climatique, la communauté internationale accorde plus d’importance à la réduction des émissions de gaz à effet de serre, notamment celles des combustibles fossiles. Les technologies renouvelables comme l’éolien et le solaire ont en outre beaucoup progressé. La part du pétrole dans la consommation mondiale d’énergie est passée de 49,6 % en 1974 à environ 32 % aujourd’hui.
- Le déblocage de la réserve stratégique de pétrole.
Le déblocage de la réserve stratégique de pétrole
Pendant cette crise, le gouvernement américain prit une mesure clé : puiser dans la réserve stratégique (SPR) pour atténuer la pénurie. L’objectif était de stabiliser les prix et de limiter les effets économiques négatifs des ruptures d’approvisionnement. Le recours à la SPR est généralement considéré comme une mesure extrême en cas de grave pénurie.
À court terme, débloquer la SPR permet de compléter rapidement l’offre de brut, notamment lorsque la pénurie résulte de troubles politiques ou d’autres imprévus. Cela atténue les fortes variations des prix et allège la pression sur les industries énergivores et les consommateurs. Cette intervention proactive de l’État renforce aussi la confiance des acteurs du marché et aide à prévenir les achats de panique et le stockage excessif.
À long terme, un recours fréquent à la SPR peut avoir des effets complexes. Un déblocage excessif ou inapproprié pourrait affaiblir la capacité de l’État à répondre aux crises futures. Reconstituer la réserve demande en outre du temps et de l’argent, ce qui peut être particulièrement difficile quand l’offre mondiale est tendue. Si la SPR est un outil efficace à court terme, son usage doit donc être mûrement réfléchi pour garantir la sécurité énergétique et la stabilité économique à long terme.
Mise en perspective
Avec le temps, à mesure que l’économie mondiale dépend moins du pétrole et que les stratégies de réponse se multiplient, il semble moins probable que l’évolution du marché pétrolier affecte la Bourse aussi profondément que par le passé. Pour l’investisseur, cela signifie un environnement de marché plus mature et plus souple.
Les leçons des trois chocs : perspectives de marché et stratégies d’investissement
En analysant les tendances actuelles du marché pétrolier mondial, on voit qu’un nouvel équilibre se dessine. Par rapport au passé, la dépendance de l’économie mondiale au pétrole diminue progressivement, si bien que la volatilité des prix du pétrole pèse de moins en moins sur l’économie américaine et mondiale.
La récente hausse du brut ne s’explique pas seulement par les tensions géopolitiques. Les prix montent en fait depuis plusieurs trimestres, en grande partie à cause de la stratégie durable de réduction de la production au Moyen-Orient. Un indicateur clé à surveiller est l’évolution de la production américaine de brut, qui devrait exercer une certaine pression à la baisse sur les prix. Il faut noter que, si les réductions de production se poursuivent au Moyen-Orient, leur influence sur le marché mondial de l’énergie pourrait diminuer.
Les chocs passés montrent que les conflits dans les chaînes d’approvisionnement et les tensions au Moyen-Orient pèsent de moins en moins sur les Bourses mondiales. Cela ne signifie pas que le pétrole va baisser rapidement : avec une inflation élevée, la baisse pourrait être plus graduelle. Pour l’investisseur avisé, chaque baisse importante pourrait offrir un point d’entrée.
Flux de capitaux et opportunités
Il est essentiel d’observer l’évolution de la répartition des capitaux sur le marché. Le calme relatif de la Bourse depuis octobre 2022 a accru la liquidité, et les liquidités détenues par les investisseurs ont augmenté. Les investisseurs ont déjà acheté les actions aux valorisations raisonnables ; pour acheter moins cher, ou des titres susceptibles de corriger, il faut souvent que de mauvaises nouvelles se préparent.
Par exemple, par le passé, quand des informations laissaient entendre qu’Apple pourrait réduire la production d’iPhone en raison de problèmes d’approvisionnement, l’action reculait. Ces situations offrent des occasions à qui veut acheter des actions Apple à moindre prix. De même, lorsque le marché pétrolier fait face à de mauvaises nouvelles, il faut être attentif, car elles peuvent offrir des points d’entrée à l’investisseur averti.
Avec un bénéfice par action (BPA) en hausse, le marché affiche une croissance régulière. L’investisseur doit repérer les points où les prix s’écartent de leur tendance et attendre patiemment les occasions d’achat. Après tout, le marché dispose toujours de mécanismes d’autocorrection dont l’investisseur attentif peut tirer parti.
En résumé, même si la corrélation entre le marché pétrolier et la Bourse s’affaiblit, elle mérite toujours un suivi attentif. C’est à la fois un défi et une opportunité : l’investisseur doit aborder ce marché mondial aux multiples variables avec ouverture d’esprit et de solides connaissances.
Article lié :
Comprendre l’économie à travers les contraintes fondamentales de l’être humain