Die Ratingagentur Fitch hat die Bonität der USA kürzlich wegen fiskalischer und politischer Instabilität von „AAA“ auf „AA+“ herabgestuft. Dennoch gab es bei US-Staatsanleihen in diesem Jahr keinen Zahlungsausfall. Viele Zentralbanken haben sich in den vergangenen Jahren stark verschuldet, und selbst die Zentralbanken Chinas und Japans geben weiterhin Anleihen aus, um ihre Bilanzen auszuweiten. Warum ausgerechnet die US-Schulden herabgestuft wurden, ist daher unklar.
Manche argumentieren, die Herabstufung liege daran, dass die beiden US-Parteien den Streit um die Schuldenobergrenze zu weit getrieben und damit fast einen technischen Zahlungsausfall verursacht hätten. Die Erfahrung spricht jedoch dagegen: Die US-Schuldenobergrenze wurde fast 70-mal angehoben, oft mehrmals in einer einzigen Amtszeit.
In den 1980er-Jahren startete Ronald Reagan das „Star Wars“-Programm und erhöhte Verteidigungs- und Staatsausgaben deutlich. In seinen acht Amtsjahren hob er die Schuldenobergrenze fast zehnmal an, von 1 Billion auf 2,8 Billionen US-Dollar. Zu einer Herabstufung führte das trotzdem nicht.
Wenn es kein politisches Problem ist – könnte das hohe Ausfallrisiko daran liegen, dass die USA zu viele Schulden haben? Den Daten zufolge brauchte die US-Regierung von 1776 bis 2018 mehr als 240 Jahre, um 21 Billionen US-Dollar Schulden anzuhäufen. In nur fünf Jahren sind die Schulden dagegen um mehr als 10 Billionen auf über 32 Billionen US-Dollar gestiegen – viel schneller als die Wirtschaft. Viele halten das für den Hauptgrund der Herabstufung.
Bei genauerer Betrachtung zeigt sich jedoch: Die US-Schulden sind zwar stark gestiegen, aber langsamer als die anderer Länder. Zudem ist die Schuldenquote der USA mit 133 % des BIP im Vergleich zu anderen Industrieländern nicht hoch: Japan liegt bei 256 %, Griechenland bei 206 %, Italien bei 154 % und Singapur bei 137 %. Man kann also annehmen, dass Großmächte mehr Verschuldungsspielraum haben und die US-Schulden nicht groß genug sind, um die Staatsfinanzen völlig zu destabilisieren.
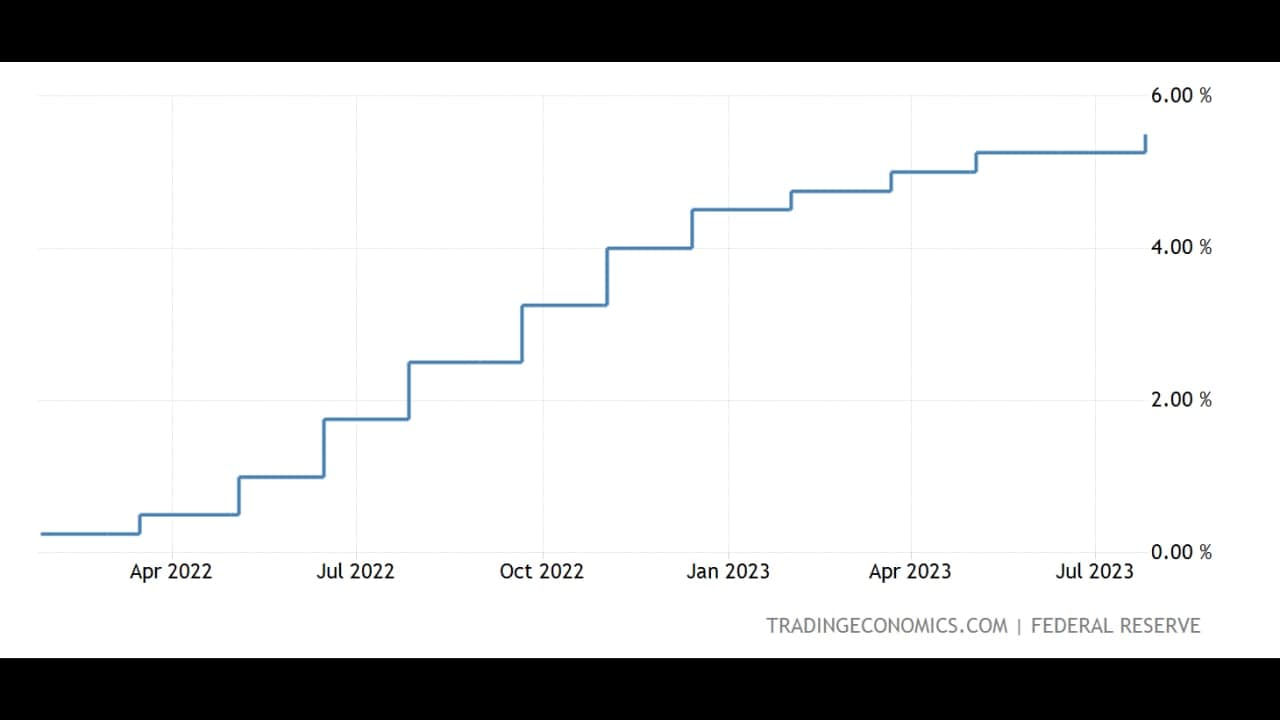
Quelle: tradingeconomics.com
Der Hauptgrund sind die jüngsten Zinserhöhungen der US-Notenbank um 525 Basispunkte in 17 Monaten. Dadurch erreichen die US-Zinszahlungen in diesem Jahr hochgerechnet rund 900 Milliarden US-Dollar – mehr als die 800 Milliarden für Verteidigung. 18 % der Staatsausgaben fließen inzwischen in Zinszahlungen, und die jährlichen Schuldenkosten nähern sich 1 Billion US-Dollar. Sofern die Zinsen nicht sinken, dürfte sich die Fiskalpolitik zunehmend auf den Schuldendienst konzentrieren.
Die Zinserhöhungen haben die Anleiheemissionen des Finanzministeriums verteuert, was die Fähigkeit der Regierung zur Schuldentilgung geschwächt und zur Herabstufung geführt haben könnte. Man könnte erwarten, dass auch Schwellenländer- und Unternehmensanleihen weltweit herabgestuft werden, da die meisten Zentralbanken die Zinsen erhöht haben. Herabgestuft wurden jedoch nur US-Staatsanleihen, und die Folgen für Unternehmensanleihen scheinen gering.
Zwar beeinflussen Zinsen auch Unternehmensanleihen, doch ihr Rückgang in den letzten zwei Jahren beruht auf Kursverlusten infolge gestiegener Renditen, nicht auf breiten Zahlungsausfällen. Erfahrungsgemäß steigen in einem Zinserhöhungszyklus die Nettozinszahlungen der Unternehmen, wenn die Fed die Geldpolitik strafft – was nach zwei bis drei Quartalen die Margen drücken und das Wachstum bremsen kann. Diesmal sind die Nettozinszahlungen der Unternehmen trotz kräftiger Zinserhöhungen jedoch gesunken.
Woran liegt das? Die Wirtschaft steht kurz vor der Erholung, und das Schlimmste liegt für die Unternehmen bereits hinter ihnen. Die Zahlen der fünf größten US-Tech-Konzerne für das zweite Quartal zeigen, dass ihre Umsätze im letzten Quartal des Vorjahres den Tiefpunkt erreichten und sich ihre Finanzlage seither allmählich verbessert.
Zudem haben Unternehmen die Nullzinsen vor allem vor und während der Pandemie genutzt, um einen Großteil ihrer Schulden in langfristige, niedrig verzinste Festschulden umzuschulden. Der plötzliche Zinsanstieg traf sie daher kaum. Ähnlich am Immobilienmarkt: Die meisten Eigentümer haben 30-jährige Festzinshypotheken zu niedrigen Zinsen abgeschlossen, und weniger als 10 % zahlen einen Zins von rund 7 %.
Die Bonität der USA wurde also herabgestuft, was die Zinsen deutlich steigen lassen und das Finanzministerium stärker belasten könnte. Dennoch gelten US-Staatsanleihen weiterhin als sichere Anlage. Welche andere Anleihe bietet außer US-Staatsanleihen einen so hohen Kapitalschutz?

