In den USA, wo Gesundheitsversorgung teuer ist, sind arme Menschen ohne Krankenversicherung einem gewaltigen Risiko ausgesetzt. Fehlender Versicherungsschutz ist nicht nur eine Folge von Armut, sondern eines komplexen Geflechts sozioökonomischer Faktoren. Diese Menschen, deren Einkommen oft knapp über der Armutsgrenze liegt, stehen vor einer schweren Entscheidung: wegen der hohen Kosten auf eine Versicherung zu verzichten. Diese Entscheidung macht sie verwundbar – bei jedem Gesundheitsproblem stehen sie am Rand des finanziellen Ruins. Ihre Not zeigt deutlich, wie dringend eine Gesundheitsreform nötig ist.
InhaltsverzeichnisAnzeigenAusblenden
- 1COVID-Todesfälle in den USA und Zurückhaltung bei Tests
- 2Arztrechnungen: das versteckte Hindernis für COVID-Tests
- 3Die unsichtbaren COVID-Kosten für unversicherte Amerikaner
- 4Die Krise der medizinischen Schulden: der stille Treiber amerikanischer Privatinsolvenzen
- 5Poor Economics
- 6Wie Arme mit finanziellen Risiken kämpfen
- 7Die Folgen nach der Pandemie: Veränderungen und Herausforderungen für Gesellschaft und Wirtschaft
COVID-Todesfälle in den USA und Zurückhaltung bei Tests
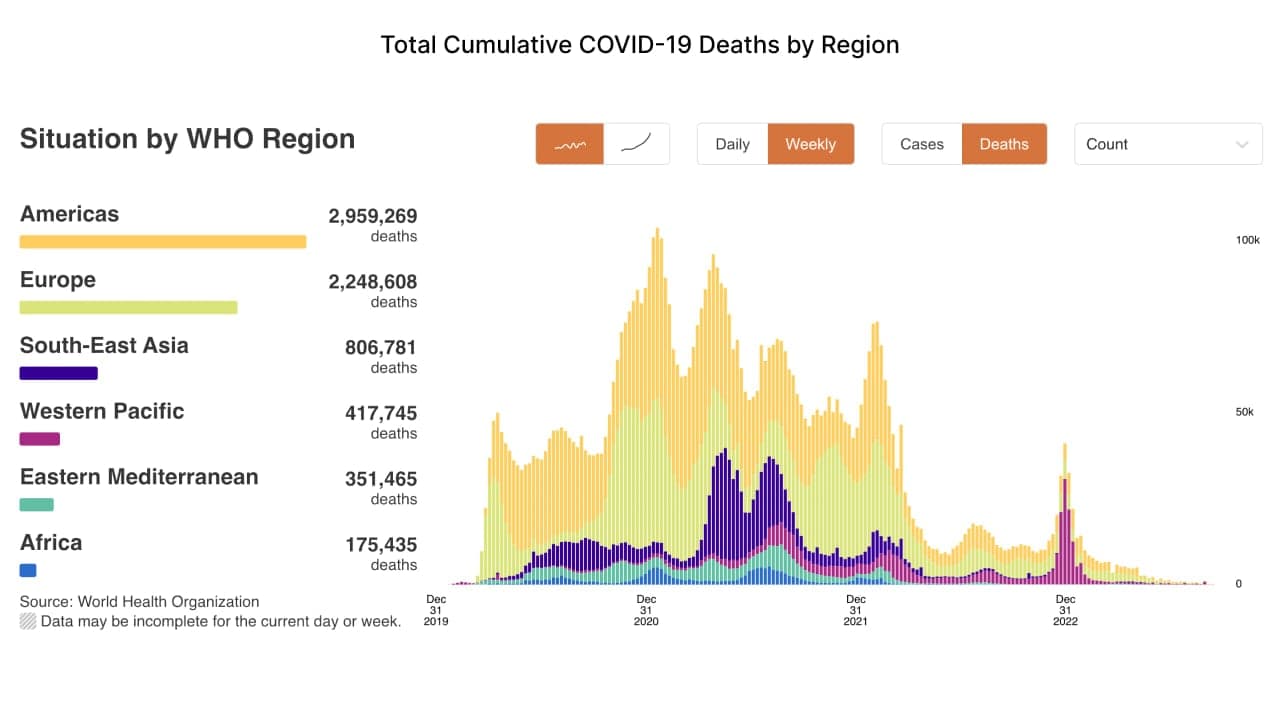
Quelle: covid19.who.int – Kumulierte COVID-19-Todesfälle nach Region
Obwohl die Pandemie in den vergangenen drei Jahren allmählich abgeklungen ist, tragen die USA weiterhin den traurigen Titel des Landes mit den meisten COVID-19-Todesfällen weltweit – insgesamt rund 1,15 Millionen. Bezogen auf die Fälle pro Million Einwohner ist die Zahl nicht so hoch wie erwartet, doch das liegt daran, dass sich viele Menschen nicht testen ließen. Was aber hielt so viele zu Beginn der Pandemie davon ab, ärztliche Hilfe zu suchen?
Arztrechnungen: das versteckte Hindernis für COVID-Tests
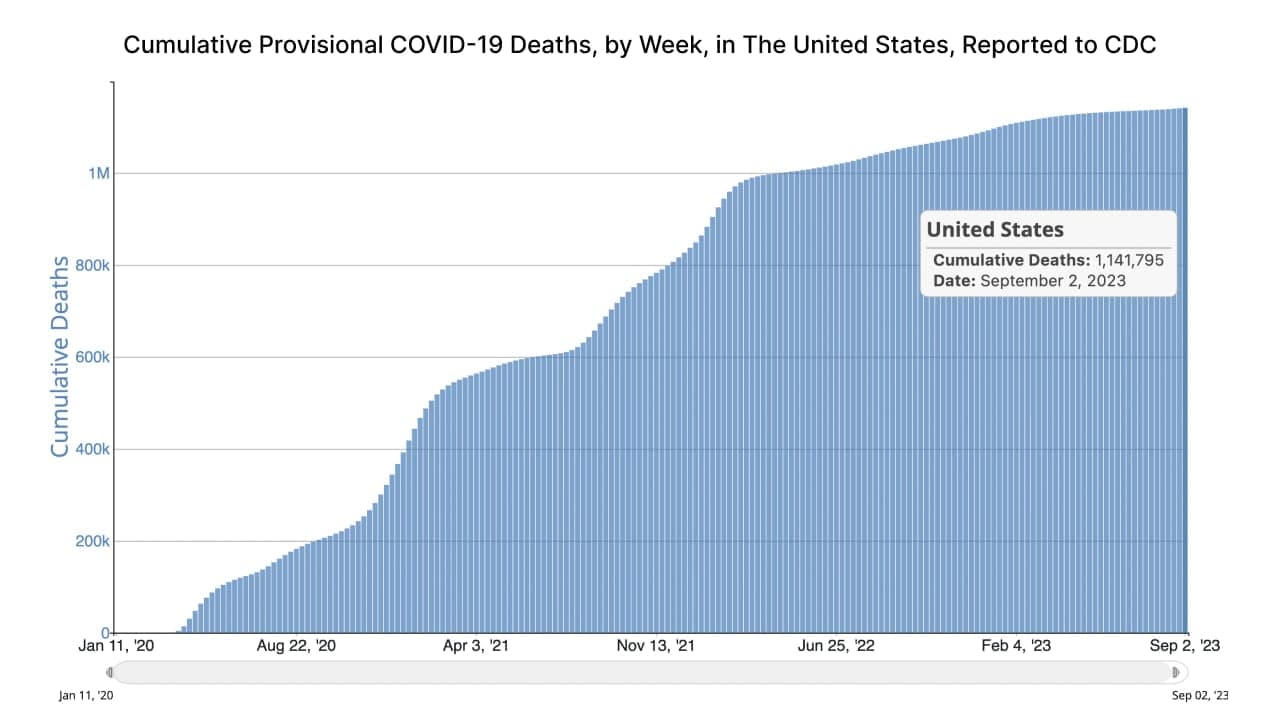
Quelle: covid.cdc.gov – Kumulierte vorläufige COVID-19-Todesfälle pro Woche in den USA, an die CDC gemeldet
Die Geschichte beginnt im Januar 2020, als ein Unternehmen einen amerikanischen Mitarbeiter auf Geschäftsreise nach China schickte. Nach seiner Rückkehr in die USA bemerkte er leichtes Fieber. Zwar gab es damals in den USA noch keine Epidemie, doch er erinnerte sich an den jüngsten Ausbruch einer Lungenentzündung in China und ging aus Verantwortungsgefühl ins Krankenhaus. Er hatte nur eine Grippe – bekam aber eine Krankenhausrechnung über mehrere Tausend Dollar.
Die Nachricht verbreitete sich schnell im Internet und lehrte die meisten Amerikaner eines: Selbst wenn du Symptome hast, behandle dich lieber selbst und lass dich nicht testen, denn die Testkosten kannst du dir nicht leisten. Zwei, drei Wochen später erfasste die COVID-19-Panik nach und nach das Land. Die Regierung erkannte, dass hohe Testkosten Menschen abschrecken und die Ausbreitung begünstigen könnten. Sie ordnete daher dringend kostenlose Tests an und richtete landesweit Drive-in-Teststationen an Krankenhäusern und Supermärkten ein. Die Zahl der bestätigten Fälle schnellte in die Höhe.
Aber erhöhten die kostenlosen Tests die Bereitschaft, sich testen zu lassen? Leider nicht. Was, wenn der Test positiv ausfiel? Dann wäre natürlich eine Behandlung nötig. Eine Krankheit zu behandeln, klingt selbstverständlich, ist in den USA wegen der hohen Behandlungskosten aber komplizierter. Anders gesagt: Der Test war kostenlos, die Behandlung nicht.
Die unsichtbaren COVID-Kosten für unversicherte Amerikaner
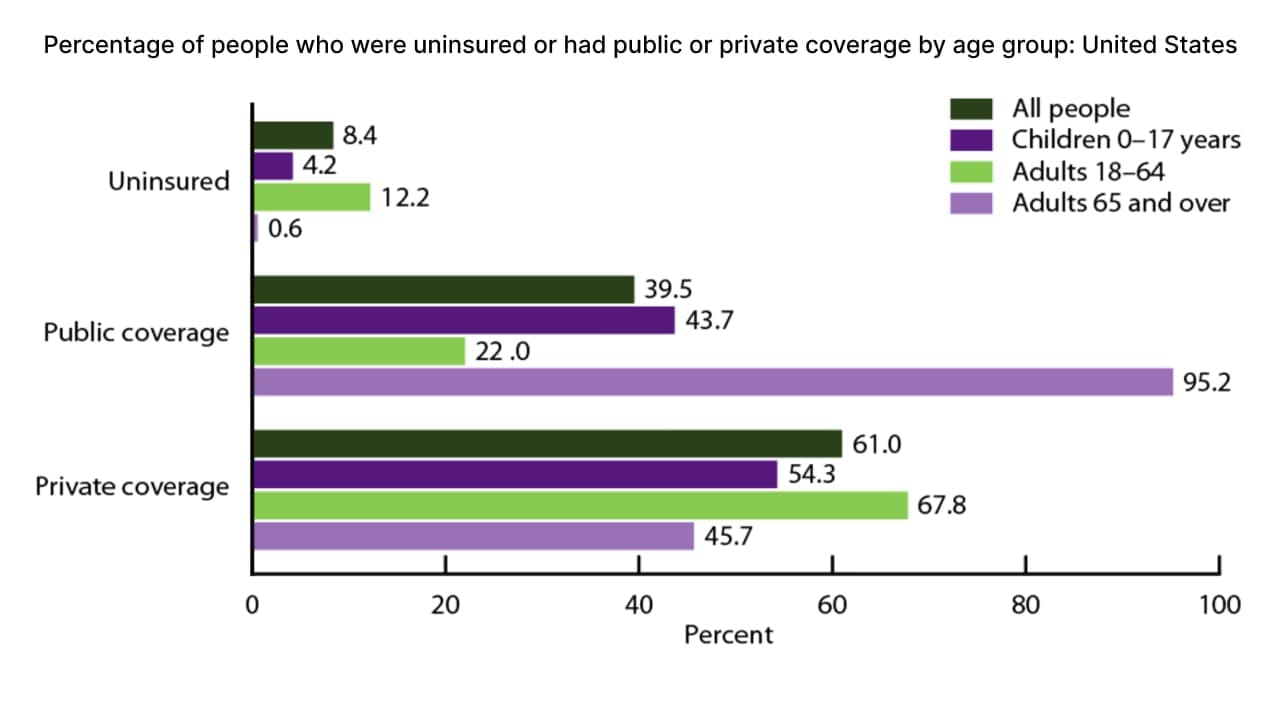
Quelle: cdc.gov – Anteil der Menschen ohne Versicherung oder mit öffentlicher bzw. privater Versicherung nach Altersgruppe in den USA
Das Krankenversicherungssystem der USA ist kompliziert. Laut Statistik von 2022 sind rund 27,6 Millionen Menschen, also 8,4 %, nicht versichert. Darin sind Einwanderer ohne Papiere nicht enthalten; mit ihnen wäre die Zahl noch höher.
Dass diese Menschen nicht versichert sind, liegt nicht nur an Armut. Die US-Regierung bietet Medicaid für Geringverdiener und Medicare für Menschen ab 65 Jahren.
Leider liegt das Einkommen dieser Unversicherten knapp über der bundesweiten Armutsgrenze (FPL). Sie haben daher keinen Anspruch auf volle Unterstützung oder erhalten nur teilweise Hilfe. Angesichts der hohen monatlichen Versicherungsbeiträge verzichten sie oft ganz auf eine Versicherung.
Im Krankheitsfall können sie bar bezahlen; manche Krankenhäuser gewähren Unversicherten sogar Rabatte bei Barzahlung. Bei schweren Erkrankungen oder Verletzungen werden sie in die Notaufnahme gebracht, wo zuerst behandelt und die Bezahlung später geklärt wird.
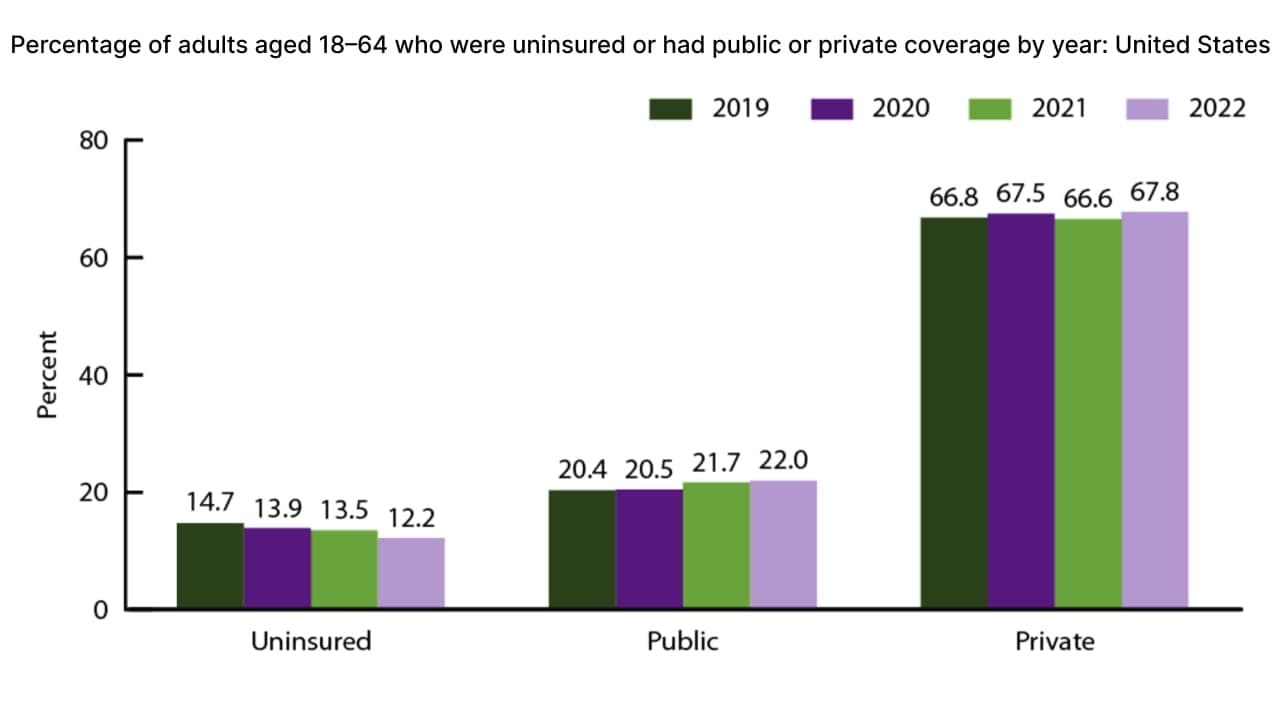
Quelle: cdc.gov – Anteil der Erwachsenen von 18 bis 64 Jahren ohne Versicherung oder mit öffentlicher bzw. privater Versicherung nach Jahr in den USA
Zu dieser unversicherten Gruppe gehören meist junge Menschen oder solche, die von Gehaltsscheck zu Gehaltsscheck leben. Man stelle sich vor, was passiert, wenn sie an COVID-19 erkranken.
Erfahrungsgemäß stirbt nicht jeder, der eine Lungenentzündung (eine häufige Komplikation von COVID-19) bekommt. Werden sie aber diagnostiziert und müssen sich einer Pflichtbehandlung unterziehen, kommt das eigentliche „Todesurteil“ mit der Arztrechnung. Für Menschen ohne Versicherung können die hohen Behandlungskosten unbezahlbar sein.
Die Krise der medizinischen Schulden: der stille Treiber amerikanischer Privatinsolvenzen
Laut einem Bericht von KFF Health News sind über 100 Millionen Amerikaner, darunter 41 % der Erwachsenen, wegen des Gesundheitssystems verschuldet. Die meisten erwarten zwar, ihre Schulden zurückzuzahlen, doch 23 % rechnen mit mindestens drei Jahren und 18 % glauben, sie nie begleichen zu können.
Zwischen 2020 und 2021 war die Hauptursache für Privatinsolvenzen in den USA nicht Faulheit oder Arbeitslosigkeit, sondern der starke Anstieg der Arztrechnungen.
Besonders alarmierend: Am stärksten betroffen sind nicht Menschen mit festem Einkommen, sondern Beschäftigte in Niedriglohnjobs.
Poor Economics
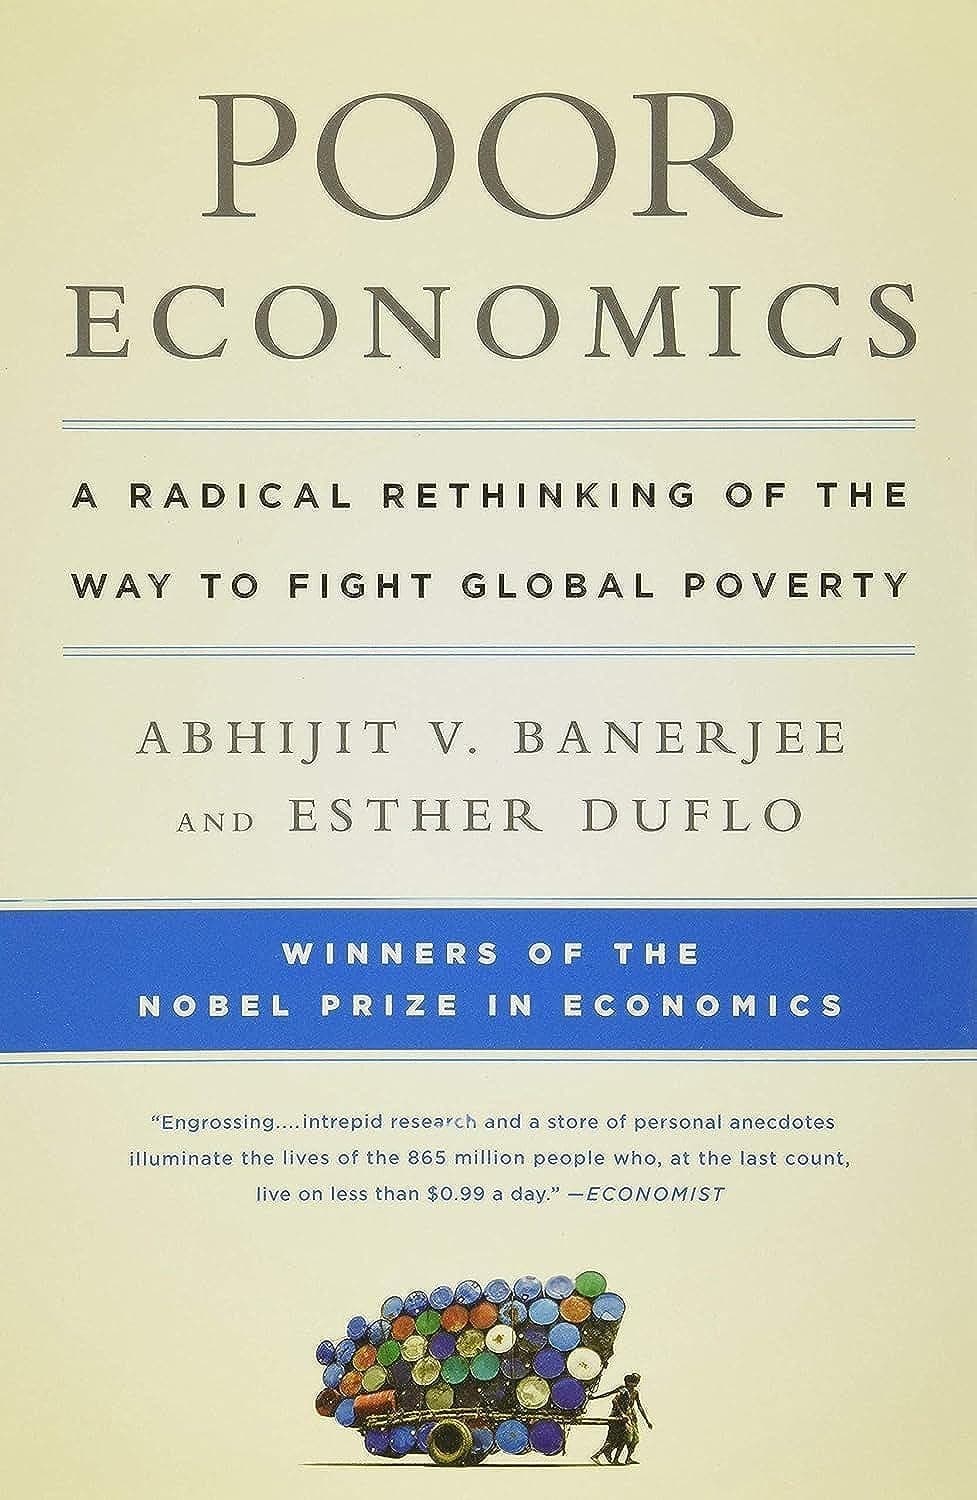
Die finanziellen Risiken armer Menschen unterscheiden sich deutlich von denen der Mittelschicht. Viele glauben, Finanzkrisen oder Börsencrashs träfen Geringverdiener weniger, weil sie kaum Ersparnisse haben, während die Mittelschicht die Hauptlast trägt. Tatsächlich leben Menschen mit geringem Einkommen in einer dauerhaften Finanzkrise: Sie sind täglich hohen Risiken ausgesetzt, wenn auch mit weniger Schwankungen.
Das Buch „Poor Economics: A Radical Rethinking of the Way to Fight Global Poverty“ (auf Deutsch erschienen als „Poor Economics: Plädoyer für ein neues Verständnis von Armut“) erzählt von einer indonesischen Familie, die zu Hause eine kleine Strickwerkstatt betrieb. Sie sammelte nach und nach Gewinne an, in der Hoffnung, der Armut zu entkommen. Ein Freund gab eine große Bestellung auf und bezahlte mit einem Scheck über 20 Millionen Rupiah. Als die Familie ihn einlösen wollte, stellte sich heraus, dass er ungedeckt war. Auch wenn 20 Millionen Rupiah – umgerechnet ein paar Tausend US-Dollar – keine riesige Summe scheinen, genügte dieser Verlust, um die Familie zurück in extreme Armut zu stürzen.
Sie bat die Polizei um Hilfe, doch diese konnte das Geld nicht zurückholen, und die Familie stand vor dem Nichts.
Dieses reale Beispiel zeigt: Das Risiko, in extreme Armut abzurutschen, ist für Geringverdiener viel höher als das Risiko der Mittelschicht, in Armut zu fallen. Ein kleiner finanzieller Rückschlag von nur ein paar Tausend Dollar kann genügen, um eine Familie kurz vor dem Ausstieg aus der Armut aus der Bahn zu werfen.
Wie Arme mit finanziellen Risiken kämpfen
Warum fällt es Geringverdienern so schwer, mit Risiken umzugehen? Die Mittelschicht hat meist einen Notgroschen, Armen fehlen solche Ersparnisse – das macht sie anfälliger für Finanzkrisen und unerwartete Lebensereignisse.
- Erstens reagieren Geringverdiener auf Risiken meist mit mehr Arbeit. Müssen sie etwa während einer Pandemie Behandlungskosten bezahlen, suchen sie mehr Arbeit. Dieses wachsende Angebot an Arbeitskräften für einfache Jobs hält die Löhne dauerhaft niedrig.
- Zweitens arbeiten viele Arme in einfachen Jobs wie Tellerwaschen oder Flyerverteilen. Dadurch können sie sich kaum spezialisieren, was ihr Lohnwachstum bremst. Zudem ziehen Geringverdiener häufig um, was den Aufbau eines stabilen Netzwerks erschwert und ihr Risiko weiter erhöht.
Die Folgen nach der Pandemie: Veränderungen und Herausforderungen für Gesellschaft und Wirtschaft
Nach dem Konjunkturabschwung 2022 und 2023 haben wir beobachtet, dass bestimmte Nebenwirkungen wieder auftreten. So haben sich die Geschäftsviertel an der US-Westküste stark verändert. Das liegt zum Teil an der Zunahme der Fernarbeit nach der Pandemie und an Entlassungen in der Tech-Branche Ende letzten Jahres, die zu mehr leerstehenden Büros geführt haben. Zudem stuft ein 2014 in Kalifornien verabschiedetes Gesetz (Proposition 47) einzelne Diebstähle unter 950 US-Dollar als Vergehen ein, was zuletzt zu einem starken Anstieg der Diebstähle in den Innenstädten geführt hat.
Das sind die Folgen, die wir nach der Pandemie beobachtet haben. Die Beispiele aus den USA zeigen, dass diese Risiken unvermeidliche Produkte unserer Gesellschaftsstruktur sind. Wir können jedoch nachvollziehen, wie sie nach und nach zur heutigen Lage geführt haben, und sie aus Sicht des Marktes deuten. Auch wenn die Inflation die Kaufkraft stark geschmälert hat, gilt es noch immer als Glück, zur Mittelschicht zu gehören. Zugleich sollten wir gründlich über unser Verhältnis zur Gesellschaft nachdenken.