Der KI- und GPU-Riese NVIDIA (NVDA) hat am 28. August nach Börsenschluss seine Zahlen zum Q2 des Geschäftsjahres 2025 (Mai bis Juli 2024) vorgelegt. Umsatz und Gewinn übertrafen zwar die Analystenschätzungen, der Markt hatte aber noch mehr erwartet.
InhaltsverzeichnisAnzeigenAusblenden
- 1NVIDIAs (NVDA) Zahlen zum Q2 GJ 2025
- 1.1Rechenzentrum
- 1.2Gaming und KI-PC
- 1.3Professionelle Visualisierung
- 1.4Automotive und Robotik
- 2NVIDIAs (NVDA) Telefonkonferenz zum Q2 GJ 2025
- 2.1Rechenzentrum und KI
- 2.2Hopper und Blackwell
- 2.3Sonstiges
- 3Ausblick auf das Q3 GJ 2025
- 4Bewertung und Analyse
- 4.1Finanzergebnisse
- 4.2Rechenzentrum und KI
- 4.3Sonstiges
- 5Fazit
- 5.1Stärken und Chancen von NVIDIA (NVDA) im Q2 GJ 2025
- 5.2Schwächen und Risiken von NVIDIA (NVDA) im Q2 GJ 2025
NVIDIAs (NVDA) Zahlen zum Q2 GJ 2025
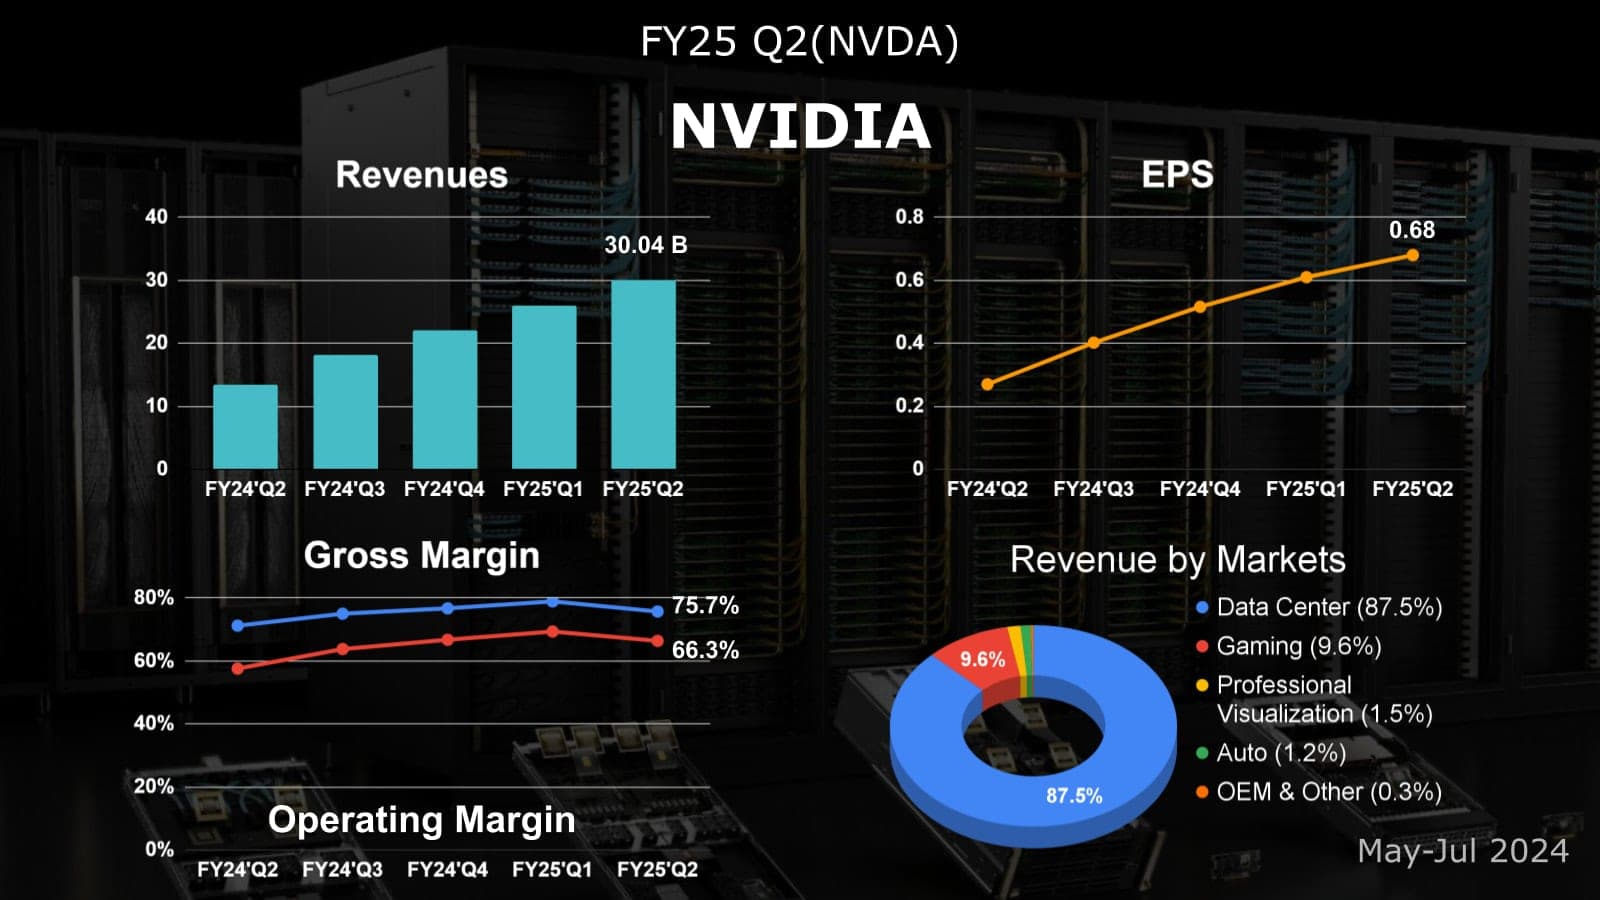
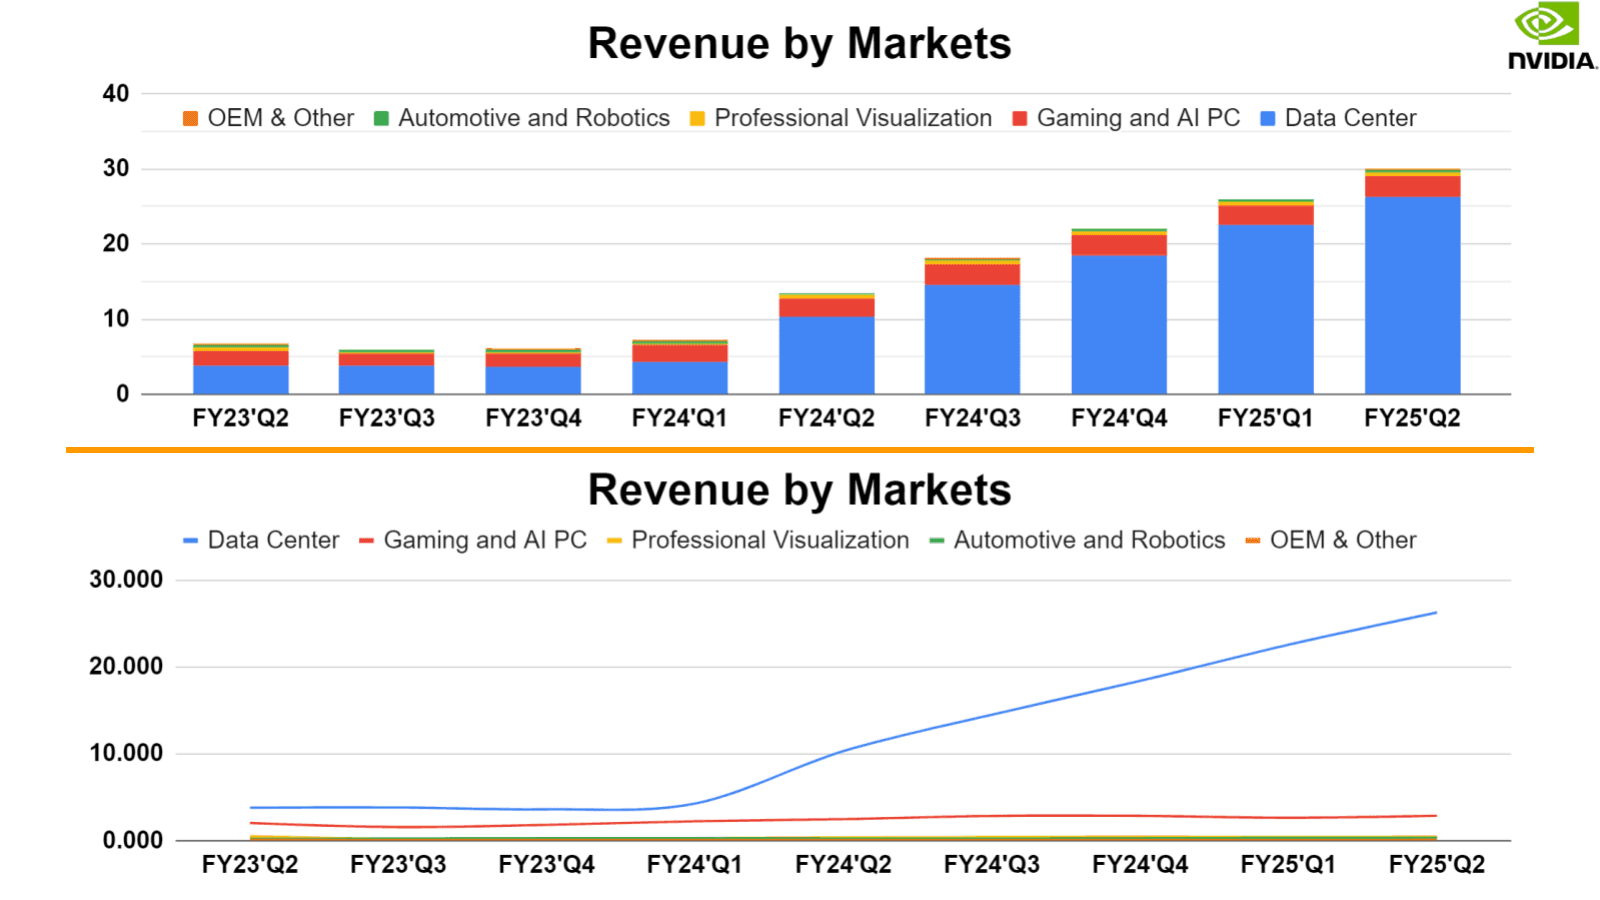
- Umsatz: 30,04 Mrd. US-Dollar (+122 % gegenüber dem Vorjahr)
- Rechenzentrum: 26,3 Mrd. US-Dollar (+154 %)
- Gaming und KI-PC: 2,9 Mrd. US-Dollar (+16 %)
- Professionelle Visualisierung: 454 Mio. US-Dollar (+20 %)
- Automotive und Robotik: 346 Mio. US-Dollar (+37 %)
- Gewinn je Aktie: 0,68 US-Dollar (+152 %)
- Bruttomarge: 75,7 % (+4,5 Prozentpunkte)
Rechenzentrum
Getragen von der explodierenden Nachfrage nach generativer KI und großen Sprachmodellen erreichte NVIDIAs Rechenzentrumssparte einen weiteren Rekord, mit einem Plus von 154 % gegenüber dem Vorjahr und 16 % gegenüber dem Vorquartal. Das Wachstum kam von allen Kundengruppen: Große Cloud-Anbieter mit ihrem aggressiven Ausbau der KI-Infrastruktur trugen rund 45 % zum Umsatz bei, Unternehmensanwendungen und Consumer-Internet über 50 % – das trieb das kräftige Wachstum gegenüber dem Vorquartal.
Beide Teilbereiche des Rechenzentrums wuchsen stark. Das Kerngeschäft Compute schoss um 162 % gegenüber dem Vorjahr und 17 % gegenüber dem Vorquartal nach oben. NVIDIA betonte, dass die Kunden ihre Käufe von Hopper-Chips weiter beschleunigen und sich zugleich auf Blackwell vorbereiten. Das Netzwerkgeschäft mit Hochgeschwindigkeitslösungen und niedriger Latenz steigerte seinen Umsatz um 114 % gegenüber dem Vorjahr und 16 % gegenüber dem Vorquartal, vor allem dank starker Nachfrage nach InfiniBand und Ethernet-Lösungen.
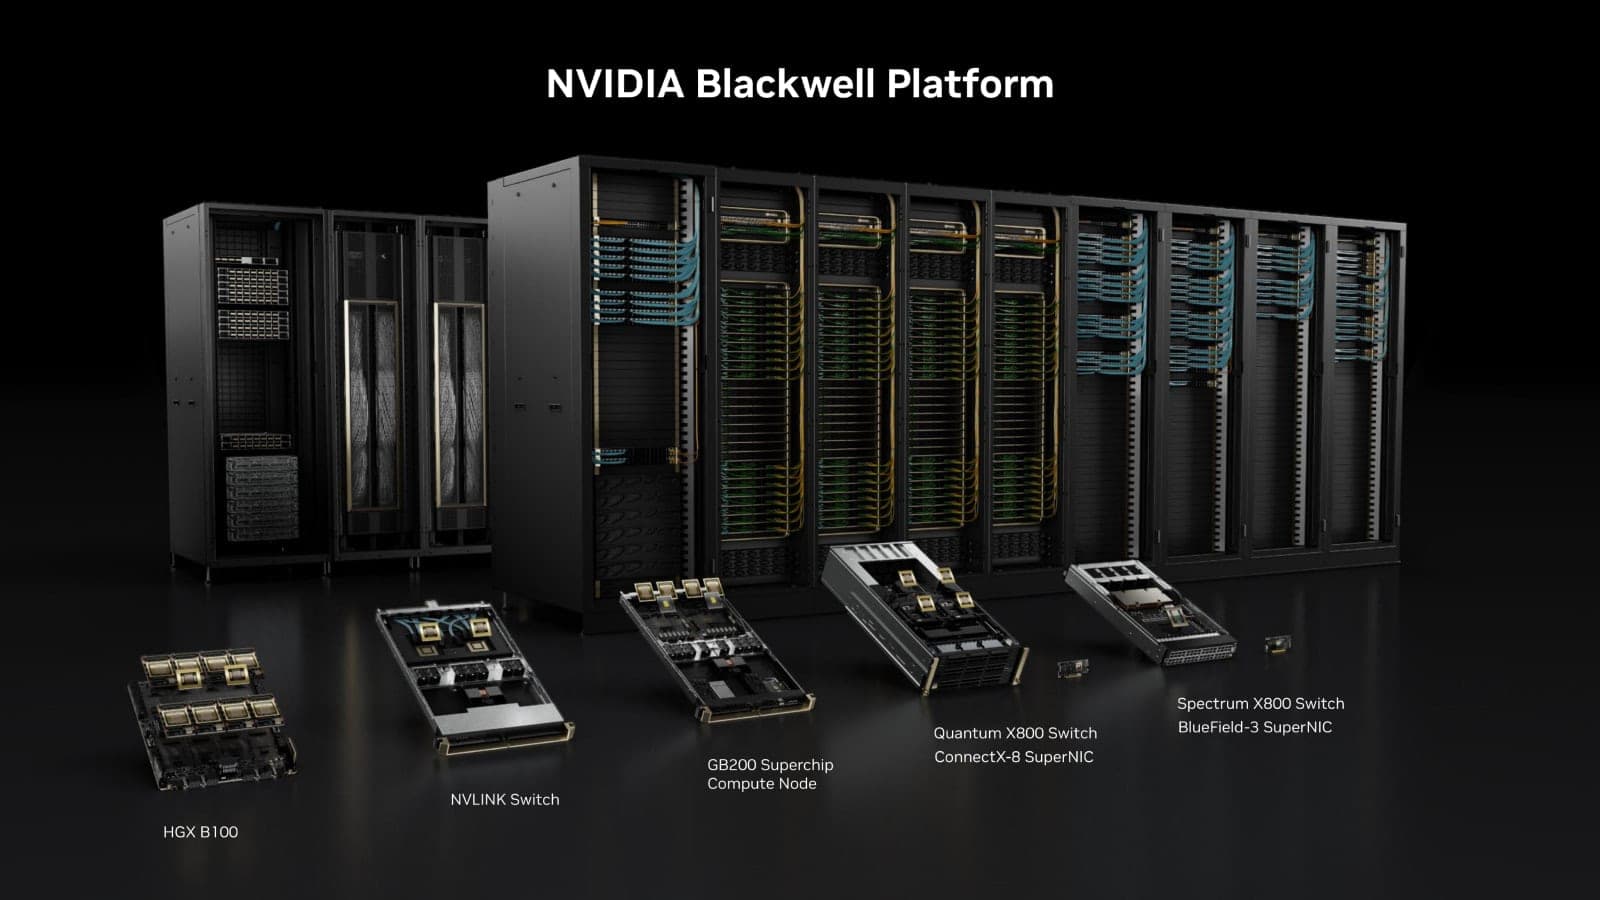
NVIDIA erklärte, im Q2 Muster der Blackwell-Chips an Kunden ausgeliefert und einige Designanpassungen (Masken) zur Verbesserung der Ausbeute vorgenommen zu haben. Die Blackwell-Chips sollen planmäßig ab dem Q4 in Serie gehen und ausgeliefert werden und könnten mehrere Milliarden US-Dollar Umsatz beitragen. Gleichzeitig bleibt die Nachfrage nach Hopper robust, die Auslieferungen sollen in der zweiten Hälfte 2024 steigen.
Trotz Exportbeschränkungen bleibt China ein wichtiger Wachstumstreiber im Rechenzentrumsgeschäft. Der Rechenzentrumsumsatz aus China stieg im Q2 gegenüber dem Vorquartal deutlich, sein Anteil am Gesamtumsatz lag aber unter dem historischen Niveau. Laut Financial Times haben sich die KI-Investitionen chinesischer Tech-Konzerne trotz verschärfter US-Exportverbote gegenüber dem Vorjahr verdoppelt.
Gerüchte über Verzögerungen bei Blackwell-Auslieferungen wegen Designfehlern machten die Runde, doch NVIDIA stellte anschließend klar, dass die Produktion planmäßig läuft. Laut dem jüngsten Bericht von Morgan Stanley bleibt der Zeitplan unverändert: Die Auslieferungen werden im Q4 2024 erwartet, vor allem im November und Dezember.
Der Marktkonsens lautet: Selbst wenn sich Blackwell leicht verzögert, wird die Nachfrage nur verschoben, nicht verloren. Die Nachfrage in der KI-Branche ist enorm, und das Angebot ist weiterhin stark knapp. NVIDIA dürfte kleinere Blackwell-Verzögerungen ausgleichen können, indem es den Lebenszyklus der Vorgängergeneration Hopper verlängert.
Bemerkenswert ist, dass seit der Ankündigung von Blackwell die meisten Kunden, darunter große Cloud-Anbieter, ihre Spezifikationen geändert haben und von Rechenzentrumsausrüstern Flüssigkeitskühlung verlangen. Ab 2026 dürfte sich der Kühlungsmarkt auf direkte Flüssigkeitskühlung (DLC) verlagern.
Gaming und KI-PC
NVIDIAs Gaming-Segment wuchs um 16 % gegenüber dem Vorjahr und 9 % gegenüber dem Vorquartal. Es hat seine historischen Höchststände zwar noch nicht wieder erreicht, wächst aber das fünfte Quartal in Folge gegenüber dem Vorjahr. Im Q2 stiegen die Verkäufe von RTX-40-GPUs und Konsolenchips (Nintendo Switch). Laut der jüngsten IDC-Erhebung erreichten die weltweiten PC-Auslieferungen im Q2 2024 64,9 Millionen Geräte, 3 % mehr als im Vorjahr.
Professionelle Visualisierung
Die professionelle Visualisierung wuchs um 20 % gegenüber dem Vorjahr und 6 % gegenüber dem Vorquartal, vor allem dank starker Verkäufe von Workstations mit Ada-Architektur. NVIDIA erwartet die nächste Wachstumswelle durch generative KI und die Digitalisierung industrieller Prozesse.
Automotive und Robotik
Der Automotive-Umsatz stieg um 37 % gegenüber dem Vorjahr und 5 % gegenüber dem Vorquartal, vor allem dank wachsender Nachfrage nach Plattformen für autonomes Fahren und KI-Cockpits, und erreichte mit 346 Millionen US-Dollar einen Rekord. Auch wenn der Bereich nur etwa 1 % des Konzernumsatzes ausmacht, ist das Wachstumspotenzial angesichts der KI-Kooperationen von Autoherstellern weltweit mit NVIDIA vielversprechend.
NVIDIAs (NVDA) Telefonkonferenz zum Q2 GJ 2025
NVIDIAs Verwaltungsrat genehmigte in diesem Quartal ein zusätzliches Aktienrückkaufprogramm über 50 Milliarden US-Dollar.
Rechenzentrum und KI
Das Rechenzentrumsgeschäft entwickelte sich hervorragend: Der Umsatz mit Compute-Produkten stieg gegenüber dem Vorjahr auf fast das 2,5-Fache, der mit Netzwerkprodukten auf mehr als das Doppelte.
Nach Kundengruppen entfielen 45 % des Rechenzentrumsumsatzes auf Cloud-Plattformen und 50 % auf Consumer-Internetunternehmen und Unternehmenskunden. Diese breite Kundenbasis sorgt für stabile Umsätze.
In China wuchs das Rechenzentrumsgeschäft trotz Exportkontrollen des US-Handelsministeriums gegenüber dem Vorquartal und gehörte zu den wichtigsten Wachstumstreibern. Der Umsatz in China liegt aber weiterhin unter dem Niveau vor den Beschränkungen.
In den letzten vier Quartalen entfielen rund 40 % des Rechenzentrumsumsatzes auf Inferenz. KI-Modelle benötigen also nicht nur beim Training, sondern auch im praktischen Einsatz erhebliche Rechenressourcen.
NVIDIA erklärte, die KI-Rechenkapazität auf großen Cloud-Plattformen sei ausverkauft – ein Zeichen für die starke Nachfrage nach NVIDIA-GPUs.
NVIDIA schätzt, dass der Umsatz mit souveräner KI in diesem Jahr 1 bis 3 Milliarden US-Dollar erreichen wird, was die wachsende Nachfrage von Regierungen und Unternehmen nach lokalen KI-Lösungen widerspiegelt.
NVIDIAs NIM-Technologie (NVIDIA Inference Microservices) senkt die Hürden für den KI-Einsatz in Unternehmen deutlich und fördert die Verbreitung weiter.
NVIDIA erwartet, dass die nächste Generation von KI-Modellen 10- bis 20-mal so viel Rechenleistung benötigt wie heutige Modelle – die Nachfrage nach Hochleistungshardware dürfte also weiter wachsen.
Hopper und Blackwell
Die H200-Plattform beschleunigte in diesem Quartal ihre Auslieferungen und wurde zum wichtigsten Umsatzträger – ein Zeichen für die begeisterte Nachfrage nach NVIDIAs neuester Technik.
Während sich Angebot und Nachfrage bei Hopper entspannt haben, herrscht bei Blackwell extreme Knappheit.
NVIDIA erwartet im Q4 dieses Jahres mehrere Milliarden US-Dollar Umsatz mit den neuen Blackwell-Produkten. Gleichzeitig sollen die H200-Auslieferungen im zweiten Halbjahr weiter steigen.
Blackwell soll im Q4 planmäßig in die Serienproduktion gehen. Jensen Huang glaubt, dass die Hopper-Verkäufe wegen des Wettrüstens bei KI-Modellen auch mit dem Start von Blackwell stabil bleiben.
Sonstiges
NVIDIA erwartet, dass der Umsatz mit Software, SaaS und Support bis Jahresende eine Jahresrate von 2 Milliarden US-Dollar erreicht.
Die Hochgeschwindigkeits-Ethernet-Produktlinie Spectrum-X entwickelte sich hervorragend, mit über 100 % Wachstum gegenüber dem Vorquartal. Sie ist sehr gefragt – xAI baut damit den weltgrößten GPU-Cluster.
Alle Anbieter von Technik für autonomes Fahren nutzen NVIDIA-GPUs in ihren Rechenzentren.
Das Unternehmen hält die PC-Nachfrage für stark und weiter wachsend, bei gesunden Lagerbeständen im Handel.
Das Wachstum der professionellen Visualisierung wird von KI- und Grafiknachfrage getragen.
Die Omniverse-Plattform macht in der Auto- und Fertigungsindustrie sehr gute Fortschritte.
Roboterentwickler wie BYD Electronics, Siemens und Teradyne Robotics setzen NVIDIAs Robotikplattform Isaac in Forschung und Produktion ein.
Ausblick auf das Q3 GJ 2025
Für das Q3 wird ein Umsatz von 32,5 Milliarden US-Dollar erwartet, 79 % mehr als im Vorjahr. Nach vier Quartalen in Folge mit über 100 % Wachstum fällt das Wachstum damit wieder in den zweistelligen Bereich. Die Bruttomarge für das Gesamtjahr liegt weiter auf Kurs für rund 75 %.
Bewertung und Analyse
Quelle: Goldman Sachs
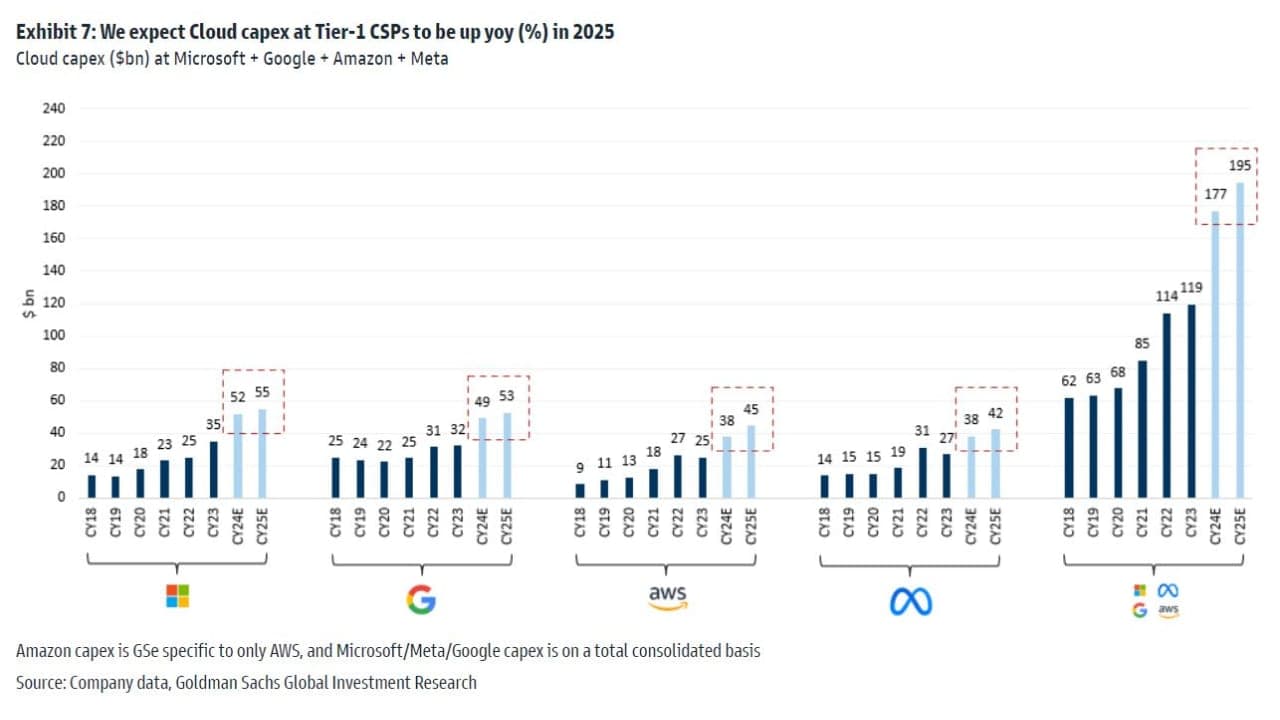
Laut den jüngsten Zahlen der Cloud-Anbieter (CSPs) hat sich der Ausbau der Cloud-Infrastruktur nicht verlangsamt. Große Rechenzentrumsbetreiber wollen ihre Investitionen 2024 weiter erhöhen, mit starkem Fokus auf KI.
Die Investmentbank Goldman Sachs schätzt, dass die vier großen nordamerikanischen CSPs – Microsoft, Google, Amazon und META – ihre Cloud-Investitionen nach dem starken Anstieg in diesem Jahr im nächsten Jahr noch weiter erhöhen werden.
Finanzergebnisse
Nach den Zahlen zum Q2 GJ 2025 wirkte der Markt vom Umsatz leicht enttäuscht. Diese Reaktion spiegelt aber womöglich eher unrealistische Erwartungen der Anleger wider als NVIDIAs Leistung. Selbst wenn KI die transformativste Technologiewelle des nächsten Jahrzehnts ist, kann das Wachstum nur eine Weile auf astronomischem Niveau bleiben. Wachstumsraten von mehreren Hundert Prozent sind naturgemäß nicht nachhaltig.
Für kurzfristige Spekulanten mag es wichtig sein, ob das Wachstum 2 % höher oder 1 % niedriger ausfiel, für das Verständnis von NVIDIAs langfristigem Wert ist dieses Ratespiel aber bedeutungslos. Mit mehr Abstand betrachtet dürfte das Wachstum im Rechenzentrum in den nächsten zwei Jahren von derzeit über 150 % auf 25 % bis 35 % sinken. Das ist keine pessimistische Prognose – selbst 25 % bis 35 % jährliches Wachstum sind auf lange Sicht eine beeindruckende Leistung. Auch die Bruttomargen werden mit zunehmendem Gleichgewicht von Angebot und Nachfrage auf ein nachhaltigeres Niveau zurückkehren. Die 78 % aus dem Q1 dürften schwer zu wiederholen sein, und selbst die 75 % dieses Quartals werden sich kaum dauerhaft halten.
Steigende operative Aufwendungen mögen kurzfristig auf die operative Marge drücken, sind langfristig aber eine kluge Strategie. Für ein Unternehmen, das seine technologische Führung behaupten will, sind steigende F&E-Ausgaben unvermeidlich. Würde NVIDIA dagegen jetzt bei F&E kürzen, um kurzfristig höhere Margen zu erzielen, wäre das ein echtes Alarmsignal.
Rechenzentrum und KI
Zu den Gerüchten über eine mögliche Verzögerung der neuen GPU-Plattform B200: Nach den Angaben im Quartalsbericht dürfte die Verzögerung trotz einiger Designanpassungen sehr begrenzt sein, vielleicht ein bis zwei Monate. Das trifft NVIDIA kaum, zumal die aktuelle Flaggschiff-Plattform H200 diese kurze Lücke problemlos füllen kann. Zugleich zeigt sich die Intensität des KI-Wettrüstens: Käufer wollen nicht einmal ein, zwei Monate auf die nächste GPU-Generation warten.
Nach den Gesprächen in der Telefonkonferenz zielt NVIDIAs Vorstoß mit KI-Servern auf Rack-Ebene nicht darauf, Systemherstellern Marktanteile abzunehmen, sondern darauf, aus Sicht der gesamten Recheneffizienz eine neue Architektur für Rechenzentren der nächsten Generation vorzuschlagen. Diese klare strategische Positionierung macht mich optimistischer für NVIDIAs langfristige Aussichten.
Angesichts der aktuellen Branchenlage bleibt NVIDIAs Vormachtstellung bei KI-Rechenleistung unerschütterlich, AMD und Intel liegen weit zurück. Produkte junger Firmen wie Groq oder Cerebras haben noch einen weiten Weg vor sich, bis sie wirklich wettbewerbsfähig sind, und brauchen mehr Vielseitigkeit.
Langfristig wird NVIDIA jedoch auf ernstzunehmende Konkurrenz treffen. Das ist ein Grundprinzip der Ökonomie: Märkte mit Übergewinnen bleiben selten dauerhaft oligopolistisch.
Sonstiges
Obwohl sich der PC-Markt nur langsam erholt, wächst NVIDIAs GPU-Geschäft deutlich schneller als der Gesamtmarkt. Das hängt vermutlich mit einem veränderten Produktmix zusammen, bei dem kleinere KI-Anwendungen den Absatz von High-End-GPUs zusätzlich antreiben. Langfristig dürfte sich das Wachstum von NVIDIAs GPU-Geschäft dem PC-Markt annähern.
Die Nachfrage aus Omniverse und kleineren KI-Rechenaufgaben wird das Wachstum der professionellen Visualisierung weiter stützen. Ich erwarte, dass dieser Bereich in den nächsten zwei Jahren um mehr als 10 % pro Jahr wächst.
Im Automotive-Geschäft gab es in diesem Quartal einen deutlichen Wachstumsschub, vor allem wegen des harten Wettbewerbs chinesischer Autohersteller bei Systemen für autonomes Fahren. Angesichts des internen Konkurrenzkampfs und des Drucks durch Teslas FSD ist absehbar, dass chinesische Hersteller NVIDIAs Drive-Plattform in großen Mengen kaufen.
Ein weiterer für NVIDIA sehr günstiger Trend ist die rasante Entwicklung der Robotik. Ich erwarte, dass Robotik in den nächsten zwei Jahren zu einem wichtigen Wachstumstreiber wird. Sie bildet starke Synergien mit NVIDIAs Kernkompetenzen in KI-Rechenleistung, autonomem Fahren, Omniverse usw. und schafft gemeinsam ein kräftiges Schwungrad, das NVIDIAs Wachstum im nächsten Jahrzehnt tragen kann.
Fazit
In nur zwei Jahren hat NVIDIA einen erstaunlichen Wandel vollzogen und eindrücklich gezeigt, wie KI das gesamte Tech-Ökosystem umgestaltet hat. Heute sieht niemand NVIDIA mehr als reinen Hersteller von Gaming-GPUs – das Unternehmen ist zum absoluten Protagonisten und größten Gewinner des KI-Zeitalters geworden.
Ob NVIDIA seine Vormachtstellung halten kann, ist zweifellos die entscheidende Frage. Angesichts des Tempos der KI-Entwicklung und des Zustands der Konkurrenz dürfte die Führungsposition in den nächsten Jahren erhalten bleiben. Natürlich werden einige Kennzahlen mit wachsender Basis und zunehmendem Gleichgewicht von Angebot und Nachfrage auf ein normaleres „gutes Niveau“ zurückkehren. Langfristig lehrt die Ökonomie, dass Übergewinne irgendwann starke Konkurrenten anziehen – doch das könnte noch einige Jahre dauern. Und selbst dann dürfte NVIDIA unter mehreren starken Wettbewerbern den größten Marktanteil halten. Auf absehbare Zeit bleibt NVIDIA eine Schlüsselkraft der KI-Revolution.
Stärken und Chancen von NVIDIA (NVDA) im Q2 GJ 2025
Künftiger Bedarf an enormer Rechenleistung über LLMs hinaus: Modelle der nächsten Generation benötigen das Zehnfache heutiger Rechenleistung und treiben die Nachfrage nach KI-Rechenleistung über Jahre.
KI hält schrittweise Einzug in Unternehmensanwendungen und schafft Produktivitätsgewinne.
Vielversprechende Aussichten für autonomes Fahren und Robotik
Das GPU-Geschäft erholt sich und tritt in einen positiven Wachstumszyklus ein
Konkurrenten stellen kurzfristig keine ernsthafte Bedrohung dar
Das CUDA-Ökosystem bildet einen soliden Burggraben
Schwächen und Risiken von NVIDIA (NVDA) im Q2 GJ 2025
Große Cloud-Anbieter entwickeln weiter eigene KI-ASIC-Chips
Leichte Verzögerung bei den Blackwell-Auslieferungen
Aufstieg von Chip-Start-ups