En EE. UU., donde la sanidad es cara, las personas pobres y sin seguro médico se enfrentan a un riesgo enorme. La falta de cobertura no se debe solo a la pobreza, sino a una compleja red de factores socioeconómicos. Estas personas, a menudo con ingresos justo por encima del umbral de pobreza, se ven ante una decisión difícil: renunciar al seguro por su elevado coste. Esa decisión las deja vulnerables, al borde de la ruina con cada problema de salud. Su situación recuerda con crudeza la urgencia de reformar el sistema sanitario.
ÍndiceMostrarOcultar
- 1Muertes por COVID en EE. UU. y reticencia a hacerse la prueba
- 2Las facturas médicas: la barrera oculta de las pruebas de COVID
- 3El coste invisible de la COVID para los estadounidenses sin seguro
- 4La crisis de la deuda médica: el catalizador silencioso de las quiebras en EE. UU.
- 5Poor Economics
- 6Las dificultades de los pobres ante los riesgos financieros
- 7El impacto pospandemia: cambios y retos en la sociedad y la economía
Muertes por COVID en EE. UU. y reticencia a hacerse la prueba
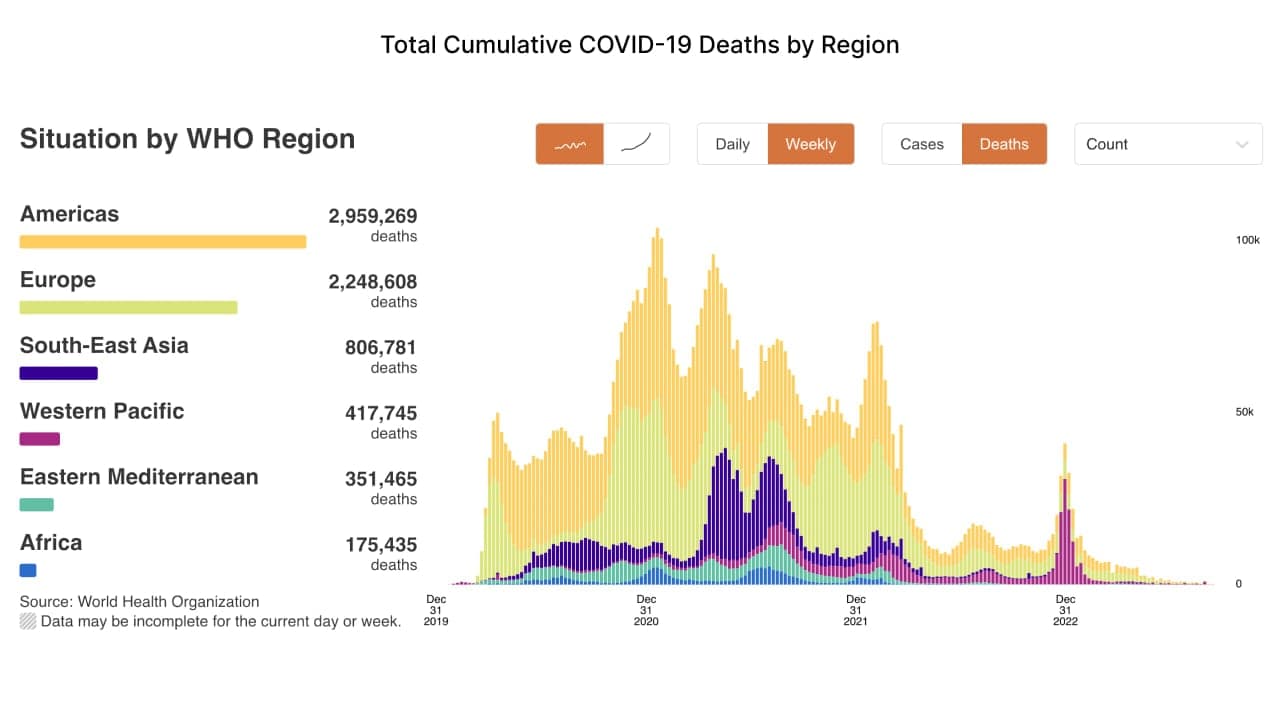
Fuente: covid19.who.int – Muertes acumuladas por COVID-19 por región
Aunque la pandemia se ha ido apagando en los últimos tres años, EE. UU. sigue ostentando el triste título de país con más muertes por COVID-19 del mundo, unos 1,15 millones en total. Si se mira el número de casos por millón de habitantes, la cifra no es tan alta como cabría esperar, pero eso se debe a que mucha gente no se hizo la prueba. ¿Qué disuadió a tantas personas de buscar atención médica en las primeras fases de la pandemia?
Las facturas médicas: la barrera oculta de las pruebas de COVID
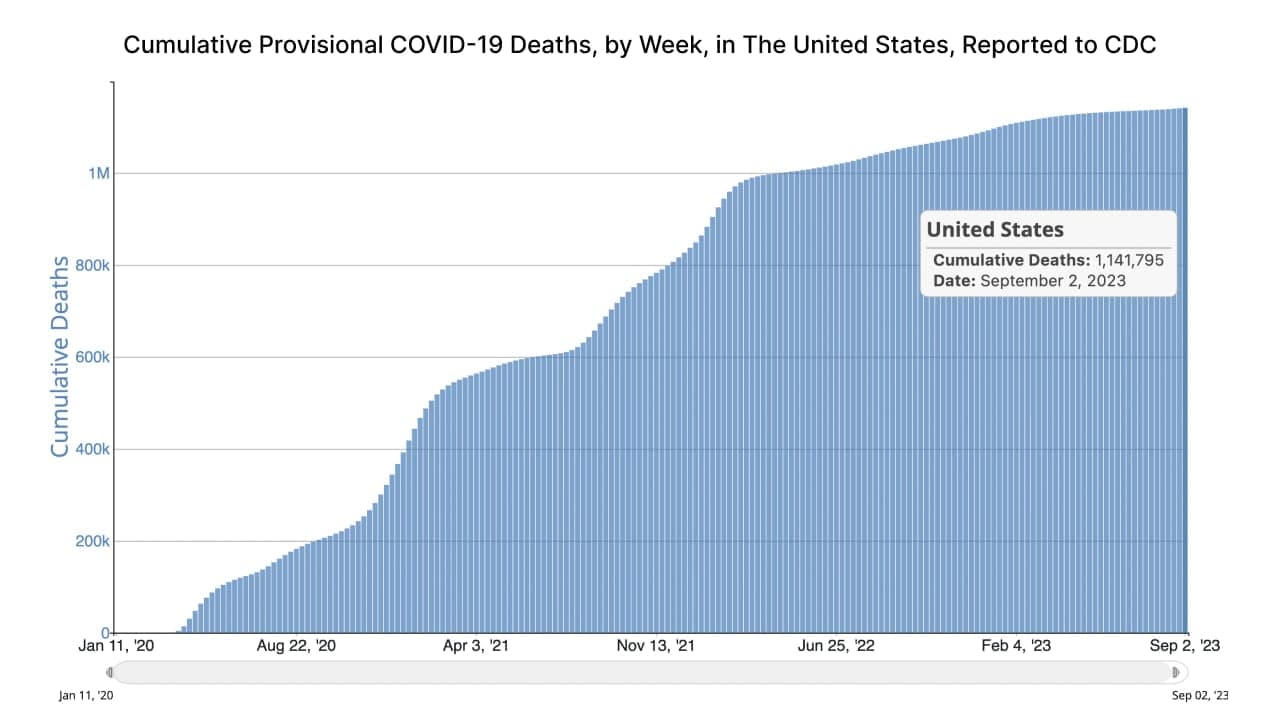
Fuente: covid.cdc.gov – Muertes provisionales acumuladas por COVID-19 por semana en EE. UU., notificadas a los CDC
La historia empieza en enero de 2020, cuando una empresa envió a un empleado estadounidense de viaje de negocios a China. Al volver a EE. UU., notó algo de fiebre. Aunque entonces no había epidemia en el país, recordó el reciente brote de neumonía en China y, por responsabilidad y sentido moral, fue al hospital a hacerse un chequeo. Solo tenía gripe, pero recibió una factura de varios miles de dólares.
La noticia se difundió rápidamente por internet y dejó una lección a la mayoría de los estadounidenses: aunque tengas síntomas, intenta automedicarte primero y evita hacerte la prueba, porque no podrás pagarla. Dos o tres semanas después, el pánico por la COVID-19 empezó a extenderse por el país. El gobierno se dio cuenta de que el alto coste de las pruebas podía disuadir a la gente y favorecer la propagación, así que ordenó con urgencia que fueran gratuitas y puso en marcha pruebas desde el coche en hospitales y supermercados de todo el país. Los casos confirmados se dispararon.
Pero ¿aumentaron las pruebas gratuitas la disposición de la gente a hacérselas? Por desgracia, no. ¿Y si el resultado era positivo? Habría que tratarse, claro. Tratar una enfermedad parece lo lógico, pero en EE. UU. es más complicado por el alto coste de la atención médica. Dicho de otro modo: la prueba era gratis, el tratamiento no.
El coste invisible de la COVID para los estadounidenses sin seguro
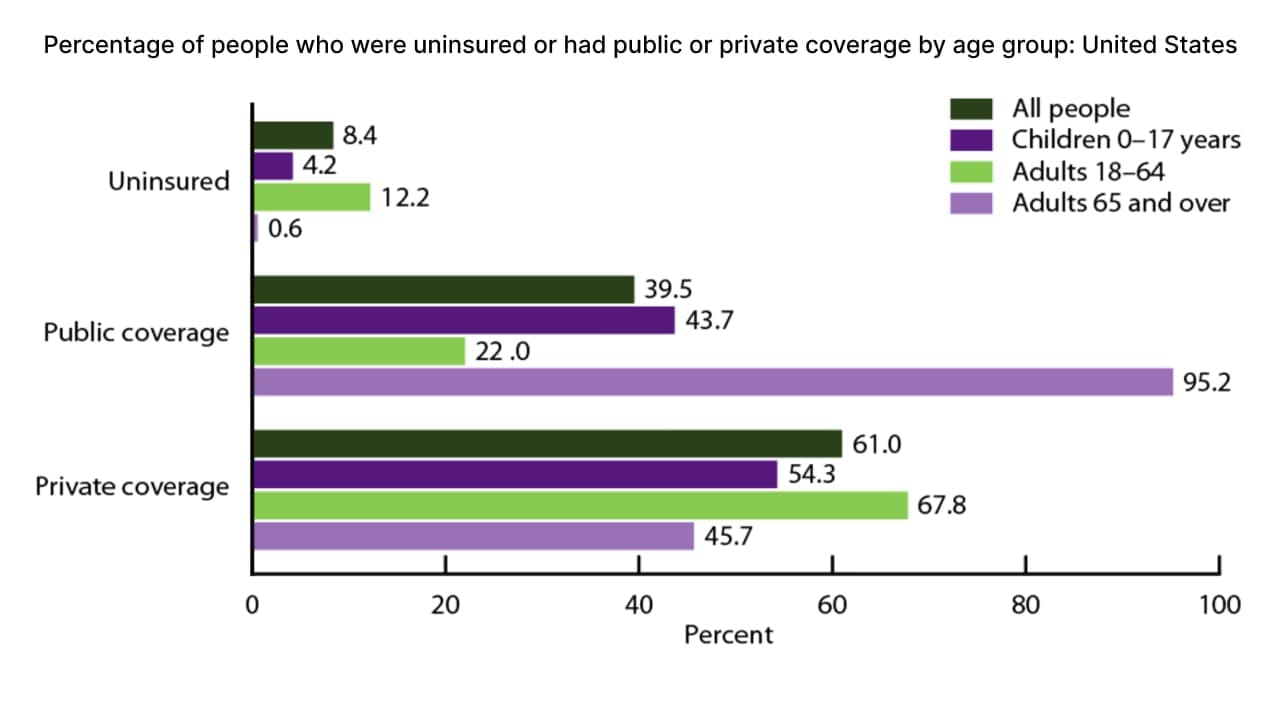
Fuente: cdc.gov – Porcentaje de personas sin seguro o con cobertura pública o privada por grupo de edad en EE. UU.
En EE. UU., el sistema de seguros médicos es complejo. Según las estadísticas de 2022, unos 27,6 millones de personas, el 8,4 % de la población, no tienen seguro. La cifra no incluye a los inmigrantes indocumentados; si se contaran, sería mayor.
Que estas personas no tengan seguro no se debe solo a la pobreza. El gobierno ofrece Medicaid a las personas con pocos ingresos y Medicare a los mayores de 65 años.
Por desgracia, los ingresos de estas personas sin seguro están ligeramente por encima del umbral federal de pobreza (FPL), por lo que no pueden recibir ayuda completa o solo tienen derecho a una ayuda parcial. Ante las elevadas primas mensuales, a menudo deciden no contratar ningún seguro.
Si enferman, pueden pagar en efectivo; algunos hospitales incluso ofrecen descuentos por pago en efectivo a quienes no tienen seguro. En caso de enfermedad o lesión grave, los llevan a urgencias, donde primero se les atiende y luego se resuelve el pago.
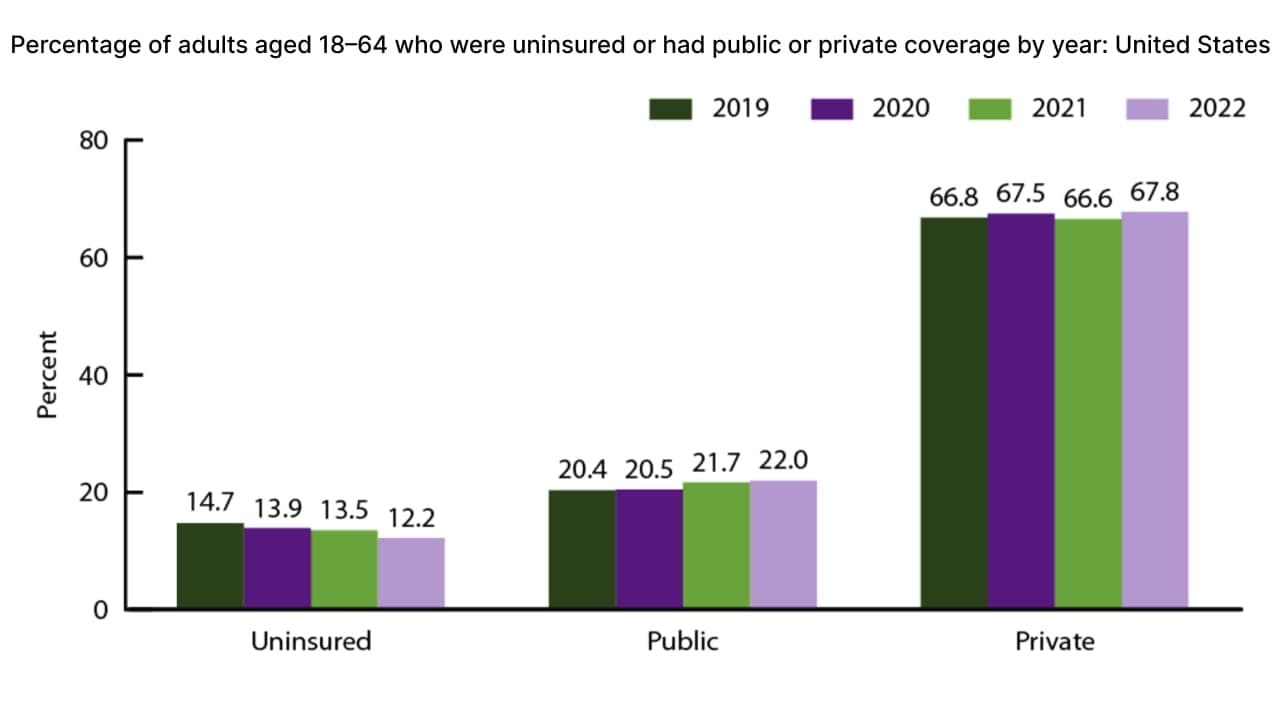
Fuente: cdc.gov – Porcentaje de adultos de 18 a 64 años sin seguro o con cobertura pública o privada por año en EE. UU.
Este grupo sin seguro suele estar formado por jóvenes o personas que viven al día, de nómina en nómina. Imagina qué pasaría si contrajeran la COVID-19.
La experiencia muestra que no todos los que contraen neumonía (una complicación habitual de la COVID-19) mueren. Pero si se les diagnostica y deben someterse a un tratamiento obligatorio, la verdadera «sentencia de muerte» llega con la factura médica. Para quien no tiene seguro, el coste de la atención médica puede ser impagable.
La crisis de la deuda médica: el catalizador silencioso de las quiebras en EE. UU.
Según un informe de KFF Health News, más de 100 millones de estadounidenses, incluido el 41 % de los adultos, tienen deudas por culpa del sistema sanitario. Aunque la mayoría espera saldarlas, el 23 % cree que tardará al menos tres años y el 18 % piensa que nunca podrá pagarlas.
Entre 2020 y 2021, la principal causa de quiebra personal en EE. UU. no fue la pereza ni el desempleo, sino el fuerte aumento de las facturas médicas.
Lo más preocupante es que los más afectados no son quienes tienen ingresos fijos, sino las personas con empleos mal pagados.
Poor Economics
Los riesgos financieros de los pobres son muy distintos de los de la clase media. Mucha gente cree que las crisis financieras o los desplomes bursátiles afectan menos a quienes tienen pocos ingresos, porque apenas tienen ahorros, mientras que la clase media suele llevarse la peor parte. Sin embargo, las personas con pocos ingresos viven en una crisis financiera permanente: afrontan cada día un riesgo elevado, aunque con menos volatilidad.
El libro «Poor Economics: A Radical Rethinking of the Way to Fight Global Poverty» (publicado en español como «Repensar la pobreza») cuenta el caso de una familia indonesia que tenía un pequeño taller de punto en casa. Iban acumulando beneficios poco a poco con la esperanza de salir de la pobreza. Un amigo les hizo un gran pedido y les pagó con un cheque de 20 millones de rupias. Cuando la familia fue a cobrarlo, descubrió que no tenía fondos. Aunque 20 millones de rupias no parecen mucho —el equivalente a unos pocos miles de dólares—, esa pérdida bastó para hundirlos de nuevo en la pobreza extrema.
Pidieron ayuda a la policía, pero esta no logró recuperar el dinero y la familia quedó en la ruina.
Este caso real muestra que el riesgo de caer en la pobreza extrema es mucho mayor para quienes tienen pocos ingresos que el riesgo de la clase media de caer en la pobreza. Un pequeño revés de solo unos miles de dólares puede bastar para descarrilar a una familia a punto de salir de la pobreza.
Las dificultades de los pobres ante los riesgos financieros
¿Por qué a las personas con pocos ingresos les cuesta tanto gestionar el riesgo? La clase media suele tener un fondo de emergencia, pero quienes viven en la pobreza carecen de ahorros, lo que los hace más vulnerables a las crisis financieras y a los imprevistos.
- En primer lugar, ante un riesgo, las personas con pocos ingresos suelen reaccionar trabajando más. Por ejemplo, si tienen que pagar gastos médicos durante una pandemia, buscan más trabajo. Este aumento de la oferta de mano de obra en empleos poco cualificados mantiene los salarios siempre bajos.
- En segundo lugar, muchas personas pobres tienen empleos poco cualificados, como fregar platos o repartir folletos, por lo que les cuesta especializarse, lo que frena el aumento de su salario. Además, se mudan con frecuencia, lo que dificulta crear una red de apoyo estable y aumenta todavía más su exposición al riesgo.
El impacto pospandemia: cambios y retos en la sociedad y la economía
Tras la desaceleración económica de 2022 y 2023, hemos observado que empiezan a reaparecer ciertos efectos secundarios. Por ejemplo, las zonas comerciales de la costa oeste de EE. UU. han cambiado mucho. En parte se debe al aumento del teletrabajo tras la pandemia y a los despidos en el sector tecnológico a finales del año pasado, que han disparado las oficinas vacías. Por otro lado, una ley aprobada en California en 2014 (la Proposición 47) convirtió los hurtos de menos de 950 dólares en delitos menores, lo que ha provocado un aumento reciente de los robos en los centros urbanos.
Estos son los efectos que hemos observado tras la pandemia. Los ejemplos de EE. UU. muestran que estos riesgos son productos inevitables de nuestra estructura social. Aun así, podemos entender cómo han ido llevando a la situación actual e interpretarlos desde la óptica del mercado. Aunque la inflación ha erosionado mucho el poder adquisitivo, pertenecer a la clase media sigue siendo una suerte. Pero también deberíamos reflexionar a fondo sobre nuestra relación con la sociedad.